Investoren finden: So findest du passende Investoren

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






- Passung schlägt Masse: Phase, Ticketgröße und Branche müssen stimmen, bevor du den ersten Investor ansprichst.
- Business Angels und Seed-Fonds passen früh, VC-Fonds, Corporate VC und Family Offices ab Series A, Private Equity zu profitablen Unternehmen. Förderbanken ergänzen.
- Eine Runde dauert meist 6 bis 8 Monate. Starte, solange du noch 12 bis 18 Monate Runway hast.
- Die Longlist umfasst oft mehr als 100 Adressen. Sprich die besten über persönliche Empfehlungen an, und zwar parallel statt nacheinander.
- Du brauchst einen Teaser mit höchstens 5 Folien, ein Pitch Deck mit 15 bis 20 Folien und ein Finanzmodell mit drei Fällen über mindestens drei Jahre.
Passende Investoren findest du in fünf Schritten: Kapitalbedarf und Phase klären, eine Longlist mit oft mehr als 100 Adressen nach Phase, Ticketgröße und Branche aufbauen, die besten Adressen über persönliche Empfehlungen ansprechen, mit Teaser, Pitch Deck und Finanzmodell überzeugen und alle Gespräche in einem festen Zeitfenster bündeln. Eine Finanzierungsrunde dauert meist 6 bis 8 Monate. Starte deshalb, solange dein Geld noch 12 bis 18 Monate reicht.
Dieser Ratgeber zeigt, welche Investoren zu welcher Phase passen, wie du die Liste aufbaust und Investoren ansprichst, welche Unterlagen du brauchst und wann du es auch ohne Berater schaffst.
Welche Investoren passen zu welcher Phase?
Viele Absagen haben nichts mit der Qualität deines Unternehmens zu tun. Der Investor passt einfach nicht zu Phase, Rundengröße oder Branche. Ein Fonds, der nur Runden ab 10 Mio. Euro anführt, finanziert keine Seed-Runde, egal wie gut sie ist. Diese Investorentypen solltest du kennen.
Business Angels
Business Angels sind Privatpersonen, die eigenes Geld investieren, oft ehemalige Gründer oder Manager. Sie steigen früh ein, entscheiden schnell und bringen Erfahrung und Kontakte mit. Ihre Beträge sind kleiner als die von Fonds. Für neue Anteile an jungen, innovativen Unternehmen können Angels unter bestimmten Bedingungen einen staatlichen Zuschuss aus dem Programm INVEST erhalten, das das BAFA durchführt. Das kann in der Ansprache ein Argument sein. Ob das Programm gerade Anträge annimmt und zu welchen Bedingungen, prüfst du vorab beim BAFA.
Family Offices
Family Offices verwalten das Vermögen einer Unternehmerfamilie. Manche investieren wie Angels, andere wie Wachstumsfonds oder Private Equity. Viele haben keine feste Fondslaufzeit und können deshalb länger warten. Sie achten stärker auf Substanz, Cashflow und eine ordentliche Unternehmensführung. Schwierig ist der Zugang, denn viele Family Offices treten öffentlich kaum auf.
VC-Fonds
Venture-Capital-Fonds investieren das Geld von Anlegern aus einem Fonds mit fester Laufzeit, oft rund zehn Jahre. Neue Beteiligungen gehen sie nur in den ersten Jahren ein, danach finanzieren sie meist nur noch bestehende nach. Sie suchen Unternehmen, die stark wachsen und später verkauft werden können. Es gibt Seed-Fonds, Fonds für Series A und B und Wachstumsfonds für spätere Runden. Wichtig ist die Rolle: Der Lead-Investor führt die Runde an und verhandelt die Bedingungen, andere Fonds schließen sich an.
Corporate VC
Corporate-VC-Einheiten sind Beteiligungsgesellschaften von Konzernen. Sie bringen neben Geld oft Zugang zu Kunden, Vertrieb oder Technik. Dafür verfolgen sie auch strategische Ziele. Achte auf Informationsrechte, Vorkaufsrechte und die Signalwirkung: Ist ein Konzern an dir beteiligt, zögern seine Wettbewerber später vielleicht als Käufer.
Private Equity
Private-Equity-Gesellschaften kaufen meist Mehrheiten an reifen, profitablen Unternehmen und finanzieren den Kauf teilweise mit Krediten. Manche beteiligen sich auch mit Minderheiten an profitablen Wachstumsunternehmen. Für Startups ohne Gewinn sind sie selten die richtige Adresse, für etablierte Unternehmen mit stabilem Ergebnis dagegen oft.
Förderbanken
Die KfW als Förderbank des Bundes und die Förderinstitute der Länder vergeben vor allem Förderdarlehen. Diese beantragst du meist über deine Hausbank. Daneben gibt es öffentliche Beteiligungsgesellschaften und Fonds mit öffentlichen Geldgebern, die sich direkt beteiligen, oft gemeinsam mit privaten Investoren. Förderkapital ergänzt eine Runde gut, ersetzt aber selten einen privaten Lead-Investor.
Grob passen die Typen so zu den Phasen:
- Idee bis erste Kunden: Business Angels, Gründerstipendien und Förderprogramme
- Erste Umsätze (Seed): Business Angels, Seed-Fonds, öffentliche Beteiligungsgesellschaften
- Skalierender Umsatz (Series A bis C): VC-Fonds, Corporate VC, Family Offices, Wachstumsfonds
- Profitabel und etabliert: Private Equity, Family Offices, ergänzend Förderdarlehen
Was die einzelnen Typen in deinen Unterlagen sehen wollen, erklärt der Beitrag Investorentypen für Tech-Startups.
Wie viel Kapital brauchst du und wann solltest du starten?
Bevor du den ersten Investor ansprichst, brauchst du zwei Zahlen: wie lange dein Geld reicht und wie groß die Runde sein soll. Ein Rechenbeispiel: Ein Softwareunternehmen hat 2,4 Mio. Euro auf dem Konto und verbraucht netto 200.000 Euro im Monat.
- Runway heute: 2,4 Mio. geteilt durch 200.000 ergibt 12 Monate.
- Die Runde dauert 6 bis 8 Monate. Startet das Team jetzt, bleiben nach 8 Monaten noch 4 Monate Puffer, also 800.000 Euro.
- Der Plan für die 24 Monate nach der Runde sieht mehr Vertrieb vor. Der Verbrauch steigt auf durchschnittlich 300.000 Euro im Monat, zusammen 7,2 Mio. Euro.
- Davon deckt der Puffer 0,8 Mio. Euro. Es fehlen 6,4 Mio. Euro.
- Mit 10 Prozent Reserve ergibt das 7,04 Mio. Euro, also eine Runde von rund 7 Mio. Euro.
Wartet das Team drei Monate, bleibt nach einer Runde von 8 Monaten nur noch ein Monat Puffer. Das merkt jeder Investor, und deine Verhandlungsposition sinkt. Deshalb gilt: Starte, solange du noch 12 bis 18 Monate Runway hast.
Mit der Rundengröße hängt die Bewertung zusammen. Bei einer Pre-Money-Bewertung von 21 Mio. Euro halten die neuen Investoren nach einer Runde von 7 Mio. Euro 25 Prozent (7 geteilt durch 28). Wie Investoren diese Bewertung herleiten, zeigt der Ratgeber Unternehmensbewertung. Ob deine Zahlen aus Sicht eines Investors aufgehen, prüfst du in wenigen Minuten mit dem Fundability-Check.
Wo finde ich Investoren? So baust du eine Longlist
Die Longlist ist die Liste aller Investoren, die für deine Runde grundsätzlich infrage kommen. Sie ist dein wichtigstes Arbeitsdokument und bleibt intern. So gehst du vor:
- Suchprofil festlegen: Phase, Rundengröße, gewünschtes Ticket des Lead-Investors, Branche, Geschäftsmodell und Region.
- Quellen auswerten: Investorendatenbanken, veröffentlichte Runden vergleichbarer Unternehmen, Gesellschafterlisten ähnlicher Firmen im Handelsregister, dein eigenes Netzwerk und das deiner Bestandsinvestoren.
- Je Adresse das Wichtigste festhalten: Typ, Schwerpunkt, übliches Ticket, Alter des aktuellen Fonds, Wettbewerber im Portfolio, Ansprechpartner, möglicher Weg zu einer Empfehlung und Quelle mit Datum.
- Grob filtern: Raus fliegt, wessen Ticket nicht passt, wer nicht in deiner Branche investiert, wessen Fonds keine freien Mittel mehr hat und wer einen direkten Wettbewerber hält.
- Priorisieren: Teile den Rest nach Passung und Zugang in A, B und C ein. Führe zusätzlich eine Sperrliste mit Adressen, die du bewusst nicht ansprichst, etwa Wettbewerber.
Warum die Liste lang sein muss, zeigt eine einfache Rechnung mit angenommenen Quoten. Aus 150 Adressen bleiben nach dem Grobfilter 70. Antworten davon 30 Prozent, führst du 21 Erstgespräche. Sechs Investoren prüfen tiefer, und am Ende liegen ein oder zwei Term Sheets auf dem Tisch. Die Quoten sind Annahmen für dieses Beispiel, keine Statistik. Sie zeigen aber, warum 20 Adressen selten reichen.
Wie sprichst du Investoren an?
Am besten über eine persönliche Empfehlung, ein sogenanntes Warm Intro. Eine Mail, die ein Investor von einem Gründer aus seinem Portfolio, einem Mitinvestor oder einem Business Angel bekommt, wird gelesen. Eine Kaltmail an eine allgemeine Adresse oft nicht.
- Weg zur Empfehlung suchen: Prüfe für jede A-Adresse, wer in deinem Netzwerk den Investor kennt. Bestandsinvestoren, Gründer aus dem Portfolio des Fonds, Anwälte und Berater sind die besten Türöffner.
- Weiterleitbare Mail schreiben: Drei bis fünf Sätze zu Unternehmen, Kennzahlen und Rundengröße, dazu der Teaser. So kann dein Kontakt die Mail ohne Aufwand weiterleiten.
- Ohne Kontakt persönlich schreiben: Gibt es keinen Weg zu einer Empfehlung, schreib direkt an die zuständige Person, mit einem Satz dazu, warum du zu ihrem Portfolio passt.
- In Wellen arbeiten: Beginne mit einigen B-Adressen, um deinen Pitch zu schärfen. Sprich dann alle A-Adressen innerhalb weniger Wochen an, damit Angebote gleichzeitig eintreffen.
- Nachfassen und festhalten: Nach etwa einer Woche ohne Antwort fasst du einmal freundlich nach. Jeden Kontakt und nächsten Schritt hältst du in einer Liste fest.
Der wichtigste Punkt: parallel statt nacheinander. Nur wenn mehrere Investoren zur gleichen Zeit prüfen, entsteht Wettbewerb um deine Runde.
Welche Unterlagen brauchst du?
- Teaser: höchstens 5 Folien oder ein bis zwei Seiten. Was ihr macht, für wen, die wichtigsten Kennzahlen, Rundengröße und Kontakt. Er geht mit der ersten Mail raus.
- Pitch Deck: 15 bis 20 Folien. Problem, Lösung, Markt, Geschäftsmodell, Traktion, Wettbewerb, Team, Finanzen, Verwendung der Mittel und Struktur der Runde.
- Finanzmodell: mindestens drei Jahre, mit Basisfall, vorsichtigem und optimistischem Fall. Die Annahmen stehen offen, damit ein Investor sie selbst ändern kann.
- Cap Table: aktuelle Beteiligungen, Option Pool und die geplante Runde, voll verwässert gerechnet.
- Datenraum: Verträge, Abschlüsse, Monatszahlen und Personalunterlagen für die Due Diligence. Er sollte stehen, bevor das erste Term Sheet kommt.
Viele Fonds unterschreiben für ein Pitch Deck keine Vertraulichkeitsvereinbarung, weil sie sehr viele Unternehmen sehen. Schreib deshalb nichts ins Deck, was nicht nach außen dringen darf. Sensible Details gehören später in den Datenraum.
Wie lange dauert es, Investoren zu finden?
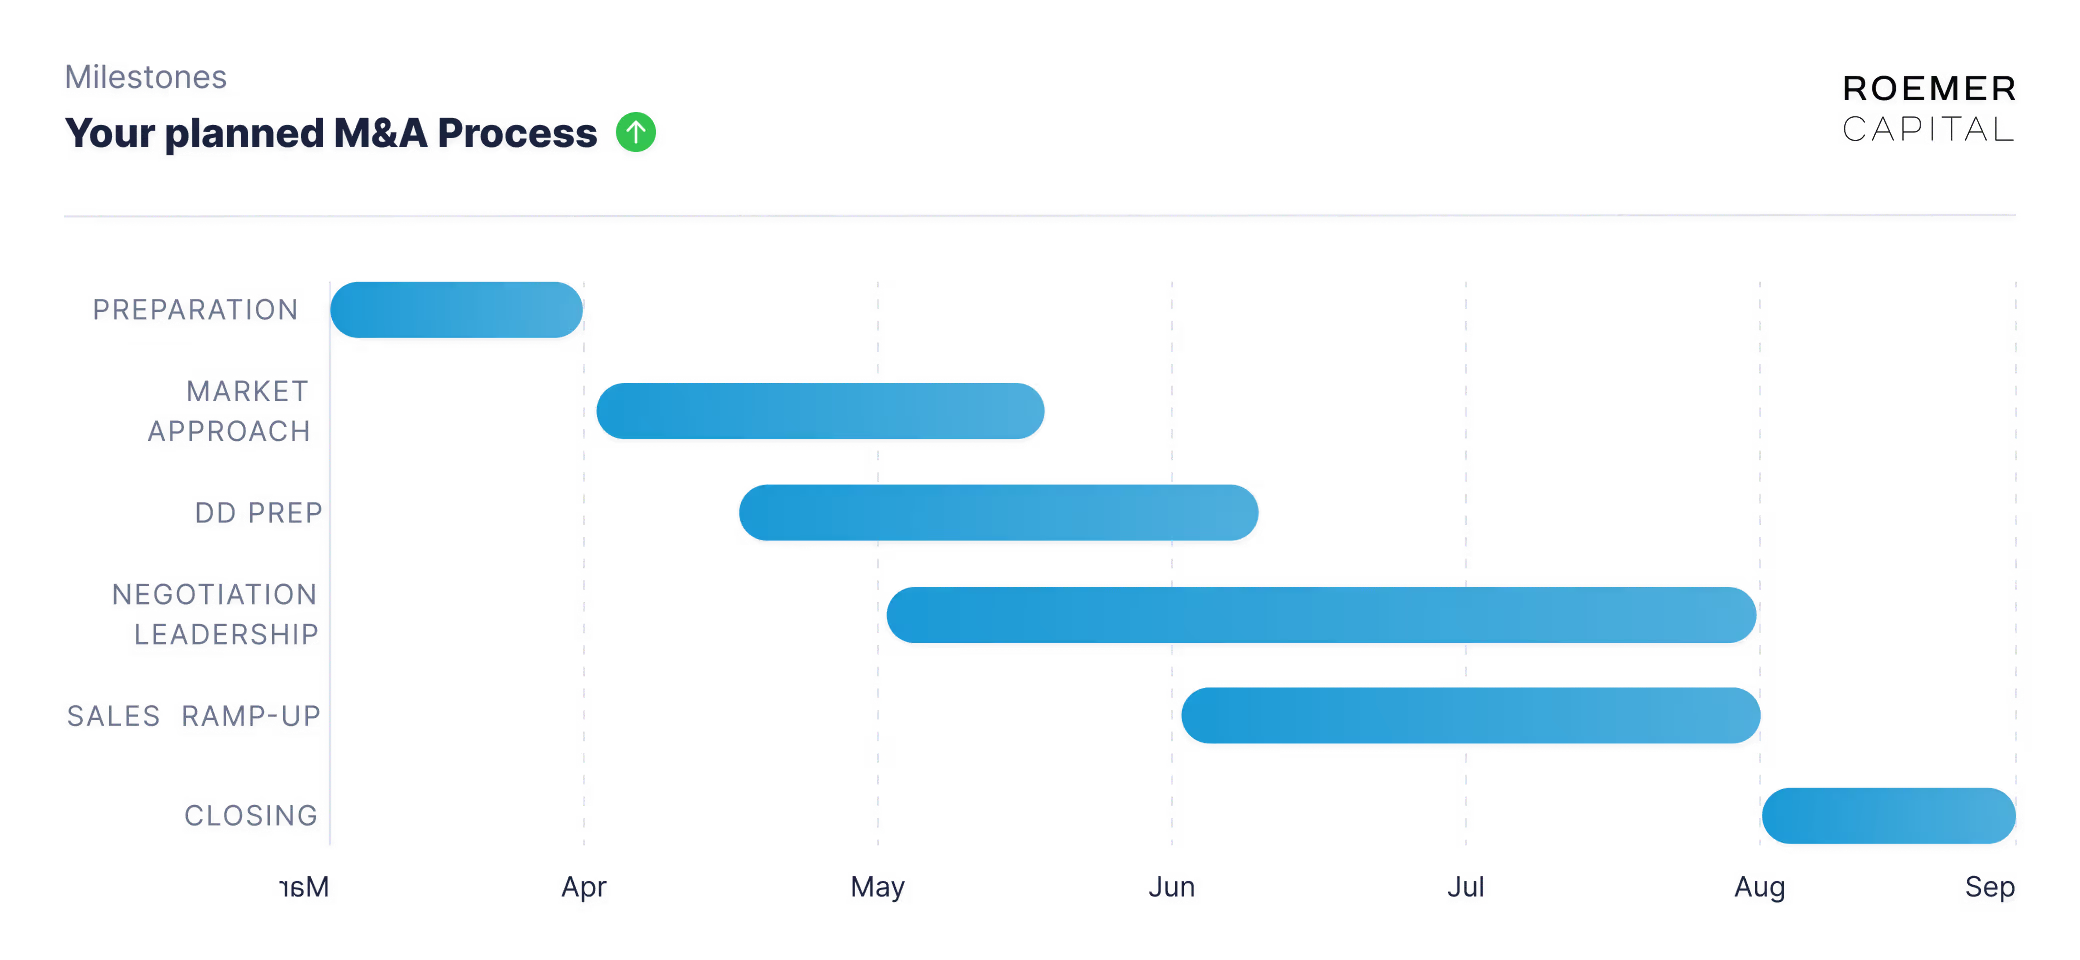
Eine Finanzierungsrunde dauert vom Start der Vorbereitung bis zum Abschluss meist 6 bis 8 Monate. Ein typischer Ablauf:
- Vorbereitung von Unterlagen, Finanzmodell und Longlist: 6 bis 8 Wochen
- Ansprache und Erstgespräche: 6 bis 8 Wochen
- Vertiefte Gespräche bis zum Term Sheet: 6 bis 8 Wochen
- Due Diligence, Verträge und Notartermin: 8 bis 10 Wochen
Zusammen sind das 26 bis 34 Wochen. Bei einer GmbH muss der Beschluss über die Kapitalerhöhung notariell beurkundet werden (§ 53 Abs. 2 GmbHG). Wirksam wird die Erhöhung erst mit der Eintragung ins Handelsregister (§ 54 Abs. 3 GmbHG). Plane diese Schritte von Anfang an mit ein.
Brauchst du einen Berater, um Investoren zu finden?
Nicht immer. Ohne Berater kommst du oft gut aus, wenn einer dieser Punkte zutrifft:
- Die Runde liegt unter 1 Mio. Euro, und vor allem Business Angels aus deinem Netzwerk zeichnen.
- Ein Bestandsinvestor führt die Runde an, und die Bedingungen stehen schon.
- Dir liegt bereits ein Term Sheet vor. Dann brauchst du vor allem einen erfahrenen Anwalt für die Verträge.
- Jemand im Team hat schon Runden geführt und hat die Zeit dafür.
Ein Berater lohnt sich eher, wenn du ab 1 Mio. Euro bei institutionellen Investoren aufnimmst, dein Netzwerk zu diesen Investoren dünn ist, das Tagesgeschäft unter dem Prozess nicht leiden darf oder du mehrere Angebote im Wettbewerb willst. Frag jeden Berater, zu wie vielen passenden Investoren er direkten Kontakt hat, welche vergleichbaren Runden er begleitet hat, wer im Projekt die Arbeit macht und wie sein Honorar aufgebaut ist.
Typische Fehler
- Zu spät starten: Mit weniger als sechs Monaten Runway verhandelst du unter Zeitdruck, und Investoren wissen das.
- Gießkanne statt Passung: Hunderte Kaltmails ohne Filter kosten Zeit und verbrennen Adressen, die du später noch brauchst.
- Falsche Ticketgröße: Ein Fonds, der erst ab 10 Mio. Euro einsteigt, führt keine Runde über 2 Mio. Euro an.
- Nacheinander statt parallel: Wer einen Investor nach dem anderen anspricht, hat nie zwei Angebote gleichzeitig.
- Unfertige Unterlagen: Widersprüche zwischen Pitch Deck und Finanzmodell kosten mehr Vertrauen als vorsichtige Zahlen.
- Nur auf die Bewertung schauen: Liquidationspräferenz, Verwässerungsschutz und Zustimmungsrechte entscheiden mit, was dir am Ende gehört.
- Zu früh exklusiv werden: Wer einem Investor Exklusivität zusagt, bevor andere Angebote da sind, gibt seinen Verhandlungsspielraum auf.
Häufige Fragen
Wo finde ich private Investoren?
Private Investoren, also Business Angels, findest du vor allem über Empfehlungen: Gründer, die selbst Geld aufgenommen haben, Business-Angel-Netzwerke, Branchenveranstaltungen und deine Bestandsinvestoren. Viele Angels investieren in Märkten, in denen sie selbst gearbeitet haben. Such deshalb gezielt nach Menschen mit Erfahrung in deiner Branche.
Wie viele Investoren sollte ich ansprechen?
Für eine Runde mit institutionellen Investoren ist eine gefilterte Liste mit 50 bis 100 passenden Adressen eine gute Größe. Wichtiger als die Zahl ist die Passung. Lieber 60 Investoren, bei denen Phase, Ticket und Branche stimmen, als 300 ohne Filter.
Was ist ein Lead-Investor?
Der Lead-Investor führt die Runde an. Er zeichnet meist den größten Betrag, verhandelt Bewertung und Term Sheet und prüft das Unternehmen am gründlichsten. Andere Investoren schließen sich oft erst an, wenn ein Lead feststeht. Deshalb lohnt es sich, zuerst den Lead zu suchen.
Kann ich mit einer Geschäftsidee Investoren finden?
Das ist möglich, aber schwer. In der Ideenphase kommen vor allem Business Angels, Gründerstipendien und Förderprogramme infrage. Institutionelle Investoren wollen in der Regel ein Produkt am Markt und erste zahlende Kunden sehen.
Wie viel Anteil gebe ich bei einer Runde ab?
Die neuen Investoren erhalten ihren Investitionsbetrag geteilt durch die Post-Money-Bewertung. Bei 2 Mio. Euro auf eine Pre-Money-Bewertung von 8 Mio. Euro sind das 20 Prozent (2 geteilt durch 10). Alle bisherigen Gesellschafter werden im gleichen Verhältnis verwässert, ein neuer Option Pool kommt noch dazu.
Was kostet es, Investoren mit einem Berater zu finden?
Viele Berater arbeiten mit einem monatlichen Fixum und einem Erfolgshonorar, das an den Abschluss der Runde geknüpft ist. Die Höhe hängt von Rundengröße und Aufwand ab. Lass dir die Struktur vor dem Start schriftlich geben und rechne sie für deine Rundengröße durch.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wir begleiten Technologieunternehmen mit Produkt am Markt und laufendem Umsatz bei Finanzierungsrunden ab 1 Mio. Euro, typisch Series A bis C. Unser Netzwerk umfasst über 1.000 Kontaktpersonen bei über 400 Investoren-Unternehmen. Wir bauen mit dir Longlist, Teaser, Pitch Deck und Finanzmodell, führen die Ansprache und begleiten die Verhandlung bis zum Notartermin. Eine Runde planen wir auf 6 bis 8 Monate.
Das Honorar besteht aus einem monatlichen Fixum und einem Erfolgshonorar. Ist deine Runde kleiner als 1 Mio. Euro oder führt ein Bestandsinvestor sie schon an, brauchst du uns wahrscheinlich nicht. Wenn du deine Runde einordnen willst, vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.