Unternehmensnachfolge: Optionen, Ablauf und typische Fehler

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






- Es gibt vier Wege: Übergabe in der Familie, Verkauf an einen externen Käufer, Management-Buy-out oder Management-Buy-in und eine angestellte Geschäftsführung, während du Eigentümer bleibst.
- Plane drei bis fünf Jahre Vorlauf ein. Der Verkauf oder die Übertragung selbst dauert meist sechs bis zwölf Monate.
- Im Beispiel mit 6 Mio. Euro Unternehmenswert bleiben beim Verkauf rund 4,3 Mio. Euro nach Steuern, beim Management-Buy-out zunächst rund 3,1 Mio. Euro.
- Die Schenkung an ein Kind kostet mit Regelverschonung 75.000 statt 1.064.000 Euro Schenkungsteuer, solange die Behaltensfrist eingehalten wird.
- Fang mit der Notfallvorsorge an: Vorsorgevollmacht mit Gesellschafterrechten, Vertretung im Unternehmen und ein Testament, das zum Gesellschaftsvertrag passt.
Für die Unternehmensnachfolge gibt es vier Wege: die Übergabe in der Familie, den Verkauf an einen externen Käufer, die Übernahme durch Führungskräfte (Management-Buy-out oder Management-Buy-in) und die Trennung von Eigentum und Führung mit einer angestellten Geschäftsführung. Plane drei bis fünf Jahre Vorlauf ein. Der eigentliche Verkauf oder die Übertragung dauert davon meist nur sechs bis zwölf Monate; die übrige Zeit brauchen Führungsebene, Zahlen und steuerliche Fristen.
Dieser Ratgeber vergleicht die vier Wege, rechnet an einem Unternehmen mit 6 Mio. Euro Wert durch, was bei dir und deiner Familie ankommt, und zeigt den Ablauf Schritt für Schritt. Am Ende stehen die Fehler, die in der Praxis am meisten Geld und Nerven kosten.
Was bedeutet Unternehmensnachfolge?
Unternehmensnachfolge heißt, dass dein Unternehmen auf jemand anderen übergeht. Dabei geht es um zwei Dinge, die zusammen oder getrennt wechseln können: das Eigentum an den Anteilen und die Führung. Der Übergang kann zu Lebzeiten stattfinden, durch Verkauf oder Schenkung, oder im Erbfall.
Die Nachfolge betrifft vor allem inhabergeführte Unternehmen, zunehmend aber auch Gründer von Technologieunternehmen, die sich nach vielen Jahren zurückziehen wollen. Neben dir und dem Nachfolger sind meist Familie, Management, Bank, Steuerberatung, Kanzlei und Notar beteiligt, bei einem Verkauf oft auch ein M&A-Berater.
Welche Möglichkeiten der Unternehmensnachfolge gibt es?
1. Übergabe in der Familie
Die Anteile gehen meist unentgeltlich auf Kinder oder andere Angehörige über, oft schon zu Lebzeiten als vorweggenommene Erbfolge. Damit du versorgt bleibst, behältst du häufig die Erträge über einen Nießbrauch oder erhältst wiederkehrende Zahlungen vom Nachfolger.
Zu klären sind drei Fragen. Will und kann ein Familienmitglied das Unternehmen führen? Wie werden Geschwister gerecht behandelt, die nicht einsteigen? Und wie hoch ist die Schenkungsteuer? Für Unternehmensvermögen gibt es eine weitgehende Steuerbefreiung, den Verschonungsabschlag, der allerdings an mehrjährige Behaltensfristen geknüpft ist.
Passt, wenn ein geeigneter und williger Nachfolger in der Familie da ist und du keinen Verkaufserlös brauchst.
2. Verkauf an einen externen Käufer
Ein strategischer Käufer, etwa ein Wettbewerber oder Kunde, oder ein Finanzinvestor übernimmt das Unternehmen. Finanzinvestoren kaufen mittelständische Unternehmen oft als Grundstein oder Zukauf für eine Gruppe mehrerer Firmen derselben Branche. Häufig verlangen sie, dass du mit einem Teil des Erlöses beteiligt bleibst. Üblich ist ein strukturierter Prozess mit mehreren Interessenten, Due Diligence und einem Kaufvertrag, der bei GmbH-Anteilen notariell zu beurkunden ist (§ 15 Abs. 3 und 4 GmbHG).
Passt, wenn es keinen Nachfolger in Familie oder Management gibt oder wenn du den Erlös für deine Altersvorsorge brauchst. Wie der Verkauf abläuft, was er kostet und wie lange er dauert, steht im Ratgeber Unternehmen verkaufen.
3. Management-Buy-out oder Management-Buy-in
Beim Management-Buy-out kauft die bisherige Führungsmannschaft das Unternehmen, beim Management-Buy-in eine externe Führungskraft. Das eigene Geld der Käufer reicht fast nie. Die Finanzierung setzt sich deshalb meist aus Eigenkapital des Managements, Bankdarlehen, oft dem Geld eines Finanzinvestors und einem Verkäuferdarlehen zusammen. Dabei stundest du einen Teil des Kaufpreises, in der Praxis häufig 10 bis 30 Prozent.
Der Preis ist beim Management-Buy-out oft niedriger als bei einem strategischen Käufer, weil keine Synergien entstehen und die Bank nur finanziert, was das Unternehmen aus seinem Cashflow zurückzahlen kann. Dafür bleibt der Verkauf diskret, und kein Wettbewerber sieht deine Zahlen. Beachte den Interessenkonflikt: Deine Geschäftsführer verhandeln als Käufer und kennen das Unternehmen oft besser als du.
Passt, wenn eine starke zweite Führungsebene da ist, die unternehmerisch denkt und Risiko tragen will.
4. Eigentum behalten, Führung abgeben
Du bleibst Gesellschafter und setzt eine angestellte Geschäftsführung ein. Ein Beirat kann sie kontrollieren und beraten. Das verschafft Zeit, wenn die Kinder noch zu jung sind oder ein Verkauf erst später sinnvoll ist. Die Lösung funktioniert aber nur, wenn das Unternehmen ohne dich läuft und die neue Führung echte Entscheidungsfreiheit bekommt.
Passt, wenn du das Unternehmen in der Familie halten willst, aber noch niemand die Führung übernehmen kann.
Bei sehr großen Vermögen kommen Sonderformen wie eine Familienstiftung in Betracht. Sie gehören in spezialisierte rechtliche und steuerliche Beratung.
Rechenbeispiel: ein Unternehmen, drei Wege
Bernd ist 63 und alleiniger Gesellschafter eines IT-Dienstleisters in der Rechtsform der GmbH. Er hält die Anteile privat, seine Anschaffungskosten betragen 25.000 Euro. Das bereinigte EBITDA liegt bei 1,2 Mio. Euro, bei einem angenommenen Multiplikator von 5,0 sind die schuldenfreien Anteile 6,0 Mio. Euro wert. Für die Schenkung wird vereinfacht angenommen, dass der steuerliche Wert ebenfalls 6,0 Mio. Euro beträgt, Verwaltungsvermögen keine Rolle spielt und frühere Schenkungen fehlen. Transaktionskosten und Kirchensteuer bleiben außen vor.
Weg A: Verkauf an einen externen Käufer für 6,0 Mio. Euro
- Veräußerungsgewinn: 6.000.000 minus 25.000 = 5.975.000 Euro.
- Steuerpflichtig im Teileinkünfteverfahren (§ 17 EStG, § 3 Nr. 40 EStG): 60 Prozent von 5.975.000 = 3.585.000 Euro.
- Einkommensteuer, vereinfacht mit 45 Prozent Spitzensteuersatz (§ 32a EStG) plus 5,5 Prozent Solidaritätszuschlag darauf, also 47,475 Prozent: 1.701.979 Euro (gerundet).
- Bei Bernd bleiben: 6.000.000 minus 1.701.979 = 4.298.021 Euro, fast vollständig beim Closing.
Weg B: Management-Buy-out zum selben Preis
- Finanzierung: Eigenkapital der zwei Geschäftsführer 0,6 Mio. Euro (10 Prozent), Finanzinvestor 1,5 Mio. Euro (25 Prozent), Bankdarlehen 2,7 Mio. Euro (45 Prozent), Verkäuferdarlehen 1,2 Mio. Euro (20 Prozent), nachrangig, 6 Prozent Zins, fällig nach fünf Jahren. Zusammen 6,0 Mio. Euro.
- Zahlung beim Closing: 6,0 minus 1,2 = 4,8 Mio. Euro.
- Steuer: wieder 1.701.979 Euro, und zwar sofort. Der gestundete Teil zählt grundsätzlich schon im Jahr des Verkaufs zum Veräußerungspreis.
- Nach Steuern frei verfügbar: 4.800.000 minus 1.701.979 = 3.098.021 Euro.
- Später: 1,2 Mio. Euro Rückzahlung nach fünf Jahren und 72.000 Euro Zins im Jahr, zusammen 360.000 Euro Zins. Die Zinsen versteuert Bernd gesondert.
Weg C: Schenkung an die Tochter
- Verschonungsabschlag bei der Regelverschonung (§§ 13a, 13b ErbStG): 85 Prozent von 6.000.000 = 5.100.000 Euro steuerfrei.
- Verbleibender Wert: 900.000 Euro. Der gesetzliche Abzugsbetrag von bis zu 150.000 Euro entfällt, weil er ab einem Rest von 450.000 Euro ganz abgeschmolzen ist.
- Persönlicher Freibetrag für ein Kind (§ 16 ErbStG, Stand 2026): 400.000 Euro. Steuerpflichtig bleiben 500.000 Euro.
- Schenkungsteuer in Steuerklasse I mit 15 Prozent (§ 19 ErbStG): 75.000 Euro.
- Zum Vergleich ohne Verschonung: (6.000.000 minus 400.000) × 19 Prozent = 1.064.000 Euro.
- Verkauft die Tochter das Unternehmen im vierten Jahr, entfallen zwei Fünftel des Abschlags, also 2.040.000 Euro. Die Steuer steigt dann auf (900.000 plus 2.040.000 minus 400.000) × 19 Prozent = 482.600 Euro, die Nachzahlung beträgt 407.600 Euro.
Das Ergebnis: Beim Verkauf an einen externen Käufer hat Bernd nach Steuern rund 4,3 Mio. Euro auf dem Konto. Beim Management-Buy-out sind es zunächst rund 3,1 Mio. Euro, 1,2 Mio. Euro hängen fünf Jahre lang am Erfolg seiner Nachfolger. Bei der Schenkung bekommt er nichts. Dafür zahlt die Familie nur 75.000 Euro Steuer und behält ein Unternehmen im Wert von 6 Mio. Euro, solange die Tochter die fünfjährige Behaltensfrist und die Lohnsummenregel einhält.
Keiner der Wege ist an sich besser. Entscheidend sind drei Fragen: Wovon lebst du nach der Übergabe? Gibt es einen Nachfolger, der will und kann? Und wie viel Risiko willst du nach dem Ausstieg noch tragen?
Wie läuft eine Unternehmensnachfolge ab?
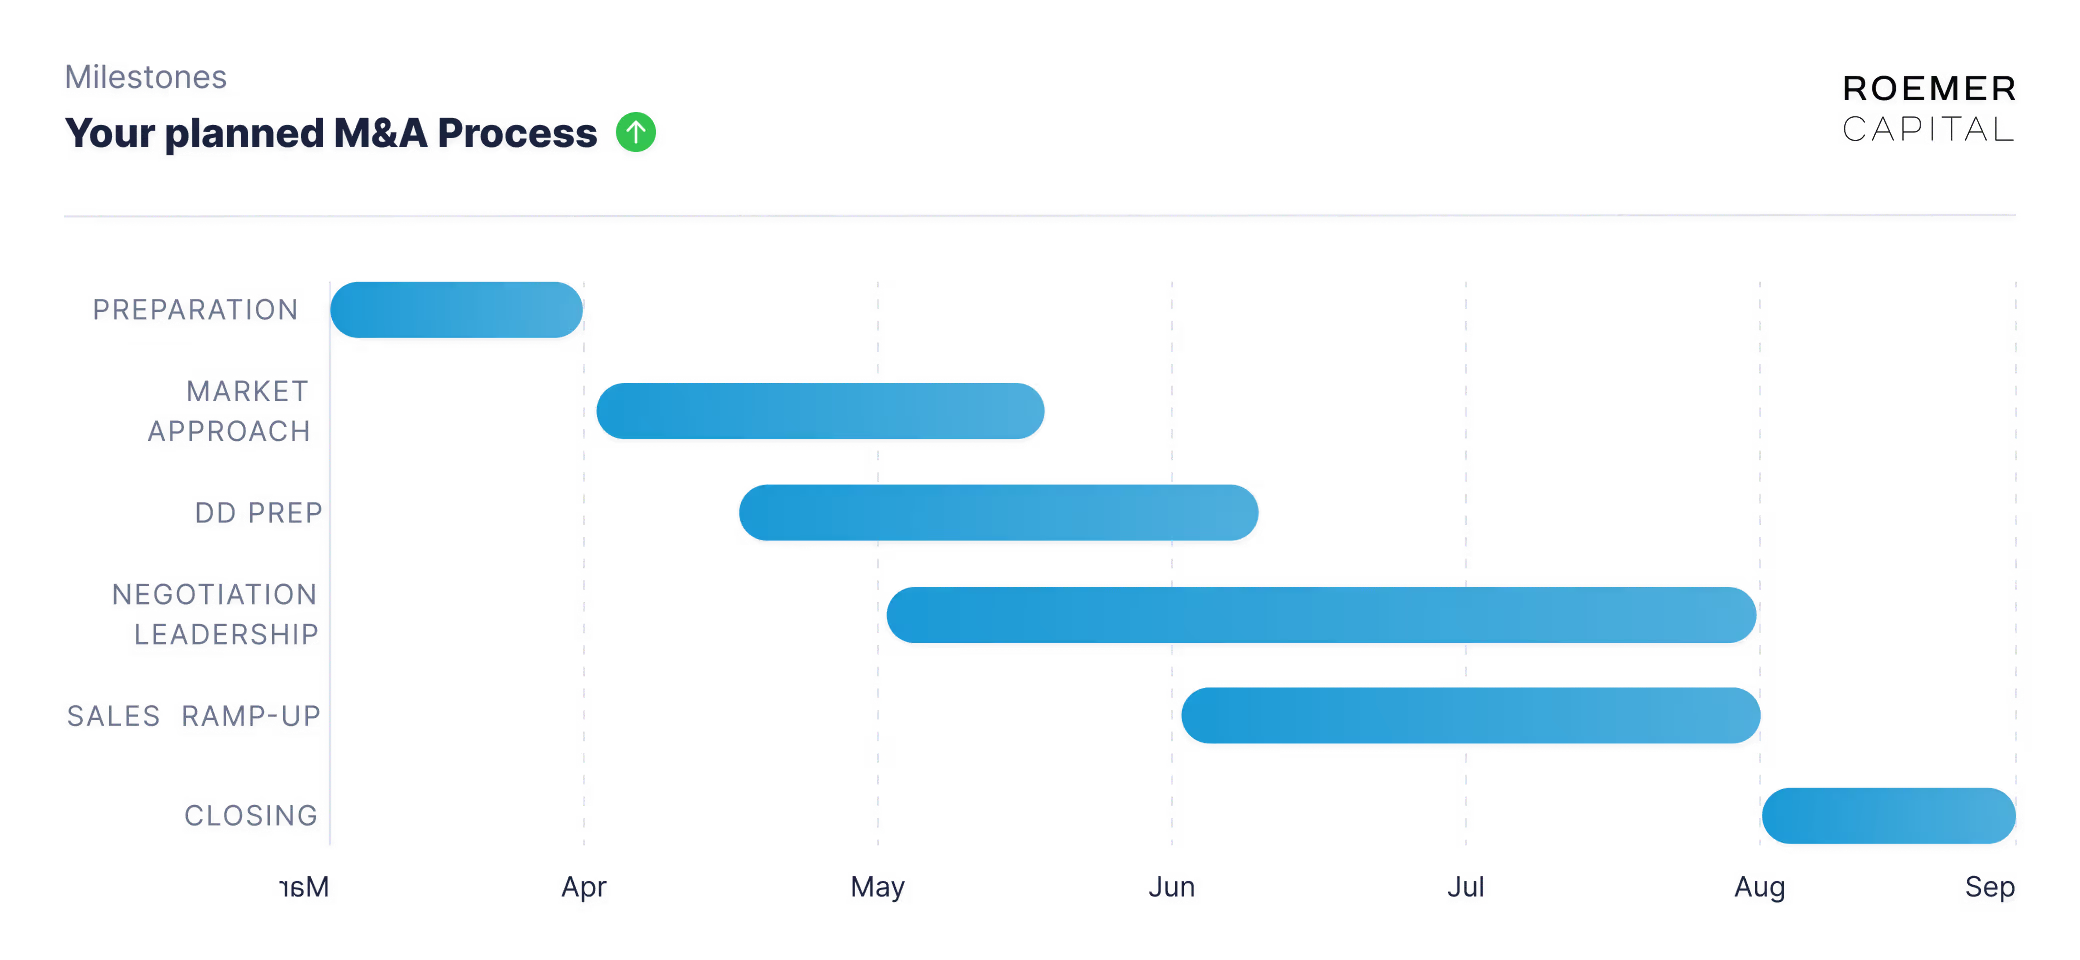
- Bestandsaufnahme, drei bis fünf Jahre vorher. Was willst du nach der Übergabe tun, und wovon lebst du? Wer kommt als Nachfolger in Frage? Welche Kunden, Verträge und Entscheidungen hängen heute an dir?
- Notfall vorsorgen. Eine Vorsorgevollmacht, die ausdrücklich deine Rechte als Gesellschafter umfasst, und eine Vertretung im Unternehmen, etwa durch einen zweiten Geschäftsführer oder eine Prokura. Dazu ein Unternehmertestament, das zum Gesellschaftsvertrag passt.
- Abhängigkeit von dir abbauen. Eine zweite Führungsebene aufbauen, Kundenbeziehungen schrittweise übergeben, Wissen dokumentieren. Das dauert am längsten und steigert den Wert am stärksten.
- Zahlen aufbereiten. Abschlüsse mehrerer Jahre, eine Planung und eine saubere Trennung von betrieblichen und privaten Kosten. Käufer und Banken verlangen das, das Finanzamt bei der Schenkung ebenfalls.
- Weg wählen und durchrechnen. Mit deiner Steuerberatung legst du Verkauf, Management-Buy-out und Schenkung nebeneinander, wie im Beispiel oben. Dabei zählen auch Fristen, die schon laufen.
- Nachfolger finden. In der Familie, im Management oder über einen strukturierten Verkaufsprozess. Für kleinere Betriebe gibt es Nachfolgebörsen und die Beratung der Kammern.
- Übergabe vertraglich regeln. Kauf- oder Schenkungsvertrag, bei GmbH-Anteilen beim Notar. Danach reicht der Notar die neue Gesellschafterliste zum Handelsregister ein. Gegenüber der Gesellschaft gilt der Nachfolger erst mit Aufnahme in diese Liste als Gesellschafter (§ 16 Abs. 1 GmbHG).
- Übergangsphase gestalten. Meist bleibst du befristet als Berater oder Geschäftsführer an Bord. Leg vorher fest, wer was entscheidet und wann deine Rolle endet.
Wann solltest du mit der Nachfolgeplanung beginnen?
Drei bis fünf Jahre vor dem geplanten Ausstieg. Das klingt lang, hat aber vier konkrete Gründe:
- Freibeträge: Schenkungen von derselben Person werden über zehn Jahre zusammengerechnet (§ 14 ErbStG). Danach steht der Freibetrag neu zur Verfügung. Wer früh und in Schritten überträgt, nutzt ihn mehrfach.
- Fristen: Der Verschonungsabschlag verlangt eine Behaltensfrist von fünf oder sieben Jahren. Wer Anteile in eine Holding einbringt, löst eine Sperrfrist von sieben Jahren aus (§ 22 Abs. 2 UmwStG).
- Pflichtteile: Schenkungen zu Lebzeiten zählen bei Pflichtteilsansprüchen anderer Angehöriger für jedes vergangene Jahr um ein Zehntel weniger, nach zehn Jahren grundsätzlich gar nicht mehr (§ 2325 Abs. 3 BGB).
- Wert: Käufer ziehen für hohe Inhaberabhängigkeit vom Multiplikator ab. Bei einem bereinigten EBITDA von 1,2 Mio. Euro kostet jeder volle Punkt 1,2 Mio. Euro Unternehmenswert. Eine zweite Führungsebene lässt sich nicht in wenigen Monaten aufbauen.
Wie du dein Unternehmen über Jahre auf einen Verkauf vorbereitest, zeigt der Beitrag zur Exit-Strategie.
Welche Steuern fallen bei der Unternehmensnachfolge an?
Bei Schenkung und Erbschaft
Es gilt das Erbschaftsteuer- und Schenkungsteuergesetz. Die persönlichen Freibeträge betragen nach § 16 ErbStG mit Stand 2026 500.000 Euro für Ehegatten und eingetragene Lebenspartner und 400.000 Euro für jedes Kind, und zwar je Elternteil. Die Steuersätze in Steuerklasse I reichen von 7 bis 30 Prozent (§ 19 ErbStG).
Für Betriebsvermögen und GmbH-Anteile gibt es den Verschonungsabschlag. Bei der Regelverschonung bleiben 85 Prozent steuerfrei, bei fünf Jahren Behaltensfrist und einer Mindestlohnsumme. Bei der Optionsverschonung sind es 100 Prozent, bei sieben Jahren und einer höheren Lohnsumme, sofern das Verwaltungsvermögen höchstens 20 Prozent beträgt. GmbH-Anteile sind nur begünstigt, wenn du zu mehr als 25 Prozent beteiligt bist oder deine Anteile über einen Poolvertrag mit anderen Gesellschaftern bündelst (§ 13b Abs. 1 ErbStG). Erwerber der Steuerklassen II und III, etwa Neffen oder familienfremde Nachfolger, werden für den steuerpflichtigen Teil des begünstigten Vermögens so besteuert, als gehörten sie zur Steuerklasse I (§ 19a ErbStG).
Achte auf den Wert. Maßgeblich ist der steuerliche Wert nach dem Bewertungsgesetz, nicht der Preis, den ein Käufer zahlen würde. Das vereinfachte Ertragswertverfahren multipliziert den durchschnittlichen Jahresertrag der letzten drei Jahre mit dem Faktor 13,75 (§ 203 BewG, Stand 2026). Bei ertragsstarken Unternehmen liegt das oft über dem Marktpreis; ein Gutachten kann dann einen niedrigeren Wert belegen.
Beim Verkauf
Verkaufst du GmbH-Anteile aus dem Privatvermögen und warst in den letzten fünf Jahren zu mindestens 1 Prozent beteiligt, sind 60 Prozent des Gewinns steuerpflichtig (§ 17 EStG, § 3 Nr. 40 EStG). Hält eine Holding-GmbH die Anteile, sind 95 Prozent steuerfrei (§ 8b KStG), der Erlös bleibt dann aber zunächst in der Holding. Für Einzelunternehmen und Anteile an Personengesellschaften gibt es unter Voraussetzungen, etwa ab Vollendung des 55. Lebensjahres, einen Freibetrag und einen ermäßigten Steuersatz, beides nur einmal im Leben (§ 16 Abs. 4 und § 34 Abs. 3 EStG).
Schenkst du privat gehaltene GmbH-Anteile, fällt dafür keine Einkommensteuer an, nur Schenkungsteuer. Verkauft dein Kind die Anteile später, gelten deine Anschaffungskosten als seine (§ 17 Abs. 2 Satz 5 EStG).
Typische Fehler bei der Unternehmensnachfolge
- Zu spät anfangen. Wer erst plant, wenn der Ausstieg bevorsteht, kann weder die Abhängigkeit von sich abbauen noch Freibeträge und Fristen nutzen.
- Keine Notfallvorsorge. Fehlen Vollmacht und Vertretung, ist das Unternehmen bei einem plötzlichen Ausfall wochenlang nur eingeschränkt handlungsfähig.
- Dokumente, die sich widersprechen. Testament, Gesellschaftsvertrag und Ehevertrag müssen zusammenpassen. Der Gesellschaftsvertrag geht vor: Lässt er einen Erben nicht als Gesellschafter zu, droht die Einziehung des Anteils gegen eine Abfindung unter Wert (§ 34 GmbHG).
- Mehrere Erben an einem Anteil. Eine Erbengemeinschaft kann die Rechte aus einem GmbH-Anteil nur gemeinsam ausüben (§ 18 Abs. 1 GmbHG). Uneinigkeit lähmt die Gesellschafterversammlung.
- Pflichtteile ohne Geldplanung. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils und ist sofort in Geld fällig (§ 2303 BGB). Ohne Pflichtteilsverzicht oder Liquiditätsreserve muss der Nachfolger ihn aus dem Unternehmen holen.
- Schenkung kurz vor einem Verkauf. Verkauft der Beschenkte innerhalb der Behaltensfrist, entfällt die Verschonung zeitanteilig, wie Weg C im Beispiel zeigt.
- Übergeber ohne klare Rolle. Entscheidest du nach der Übergabe faktisch weiter, verliert der Nachfolger Autorität. Käufer und Banken werten das als Risiko.
Häufige Fragen
Wann sollte die Nachfolgeplanung beginnen?
Drei bis fünf Jahre vor dem geplanten Ausstieg. So bleibt Zeit, eine zweite Führungsebene aufzubauen, die Zahlen aufzubereiten und steuerliche Fristen zu nutzen.
Ist die Übergabe an die Kinder günstiger als ein Verkauf?
Steuerlich oft ja, wirtschaftlich nicht unbedingt. Die Schenkung kann über den Verschonungsabschlag weitgehend steuerfrei sein, bringt dir aber keinen Erlös. Ob sie trägt, hängt vor allem davon ab, ob ein Kind das Unternehmen führen will und kann.
Kann ich mein Unternehmen an meine Mitarbeiter übergeben?
Ja, als Management-Buy-out an die Führungskräfte. Weil deren eigenes Geld selten reicht, braucht es meist eine Bank, oft einen Finanzinvestor und ein Verkäuferdarlehen von dir. Den finanzierbaren Preis bestimmt, wie viel Zins und Tilgung das Unternehmen aus seinem Cashflow tragen kann.
Wie finde ich einen Nachfolger für mein Unternehmen?
Prüfe zuerst Familie und Management, dann externe Käufer. Für den Verkauf an Dritte ist ein strukturierter Prozess mit mehreren Interessenten der zuverlässigste Weg zu einem fairen Preis. Kleinere Betriebe finden Nachfolger auch über Nachfolgebörsen und die Kammern.
Kann ich nach der Übergabe noch Einkommen aus dem Unternehmen beziehen?
Ja, auf mehreren Wegen. Bei der Schenkung kannst du dir über einen Nießbrauch die Gewinnausschüttungen vorbehalten oder wiederkehrende Zahlungen vereinbaren. Beim Verkauf bringen ein Verkäuferdarlehen Zinsen und ein befristeter Beratervertrag ein Honorar.
Was passiert, wenn ich ohne Regelung ausfalle?
Dann gilt die gesetzliche Erbfolge. Die Anteile gehen an eine Erbengemeinschaft, die nur gemeinsam handeln kann. Ohne Vorsorgevollmacht fehlt bei Krankheit oder Unfall außerdem jemand, der deine Rechte als Gesellschafter ausüben darf.
Ist eine Unternehmensnachfolge steuerfrei möglich?
Bei der Schenkung unter Voraussetzungen ja. Mit der Optionsverschonung bleiben 100 Prozent des begünstigten Vermögens steuerfrei, wenn das Verwaltungsvermögen höchstens 20 Prozent beträgt und der Nachfolger sieben Jahre Behaltensfrist und Lohnsumme einhält. Ein Verkauf ist dagegen fast nie ganz steuerfrei.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wenn die Nachfolge über einen Verkauf an Dritte oder einen Management-Buy-out laufen soll, begleiten wir Gesellschafter von Technologieunternehmen mit Produkt am Markt und laufendem Umsatz durch den ganzen Prozess. Wir rechnen die Varianten wirtschaftlich durch, bereiten Unterlagen und Datenraum vor, sprechen Käufer an und verhandeln den Kaufpreis und seine Zahlungsweise mit. Steuerliche und rechtliche Gestaltung bleiben bei deiner Steuerberatung, deiner Kanzlei und dem Notar.
Geht es nur um eine Schenkung in der Familie ohne Verkauf, brauchst du uns in der Regel nicht; dann sind Steuerberatung, Kanzlei und Notar die richtigen Ansprechpartner. Mehr zur M&A-Beratung bei Verkauf und Nachfolge. Wenn du deine Optionen einordnen willst, vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.