GmbH-Anteile verkaufen: Ablauf, Notar und Steuern

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






- Kaufvertrag und Abtretung von GmbH-Anteilen müssen nach § 15 Abs. 3 und 4 GmbHG notariell beurkundet werden, sonst ist der Verkauf unwirksam.
- Prüfe zuerst Satzung und Gesellschaftervereinbarung: Vinkulierung, Vorerwerbsrechte, Tag-Along und Drag-Along bestimmen den Zeitplan.
- Bezahlt wird der Equity Value, also Unternehmenswert minus Schulden plus liquide Mittel, festgelegt über Locked Box oder Closing Accounts.
- Privat ab 1 % Beteiligung sind 60 % des Gewinns steuerpflichtig (§ 17 und § 3 Nr. 40 EStG), beim Spitzensteuersatz knapp 28,5 %.
- Über eine Holding-GmbH sind nach § 8b KStG im Ergebnis 95 % des Gewinns steuerfrei. Schüttet sie an dich aus, wird erneut besteuert.
Um GmbH-Anteile zu verkaufen, schließt du mit dem Käufer einen Anteilskaufvertrag vor einem Notar. Kaufvertrag und Abtretung müssen nach § 15 Abs. 3 und 4 GmbHG notariell beurkundet werden, danach reicht der Notar eine neue Gesellschafterliste zum Handelsregister ein. Den Gewinn versteuerst du als Privatperson ab 1 % Beteiligung zu 60 % mit deinem persönlichen Steuersatz, über eine Holding-GmbH liegt die Steuer bei rund 1,5 % des Gewinns.
Unten findest du den Ablauf in neun Schritten und ein Rechenbeispiel, was von 11 Mio. Euro Kaufpreis nach Steuern bleibt, privat gehalten und über eine Holding.
Was passiert rechtlich, wenn du GmbH-Anteile verkaufst?
Du verkaufst Geschäftsanteile, nicht das Unternehmen selbst. Fachleute nennen das einen Share Deal. Verkäufer sind die Gesellschafter, nicht die GmbH. Die Gesellschaft bleibt unverändert bestehen, mit allen Verträgen, Mitarbeitenden, Genehmigungen, Schulden und Risiken. Es wechselt nur ihr Eigentümer.
Das hat drei Folgen:
- Verträge laufen weiter, ohne dass die Vertragspartner zustimmen müssen. Ausnahme sind Kontrollwechselklauseln (Change of Control), die Vertragspartnern bei einem Inhaberwechsel ein Kündigungsrecht geben.
- Für die Mitarbeitenden ändert sich rechtlich nichts. Arbeitgeber bleibt die GmbH, § 613a BGB über den Betriebsübergang ist nicht anwendbar.
- Der Käufer übernimmt alle Altrisiken, auch die unbekannten. Deshalb prüft er die GmbH vorher gründlich und verlangt von dir Garantien.
Das Gegenstück ist der Asset Deal, bei dem die GmbH selbst einzelne Vermögensgegenstände verkauft und der Erlös zunächst in der Gesellschaft landet. Bei Technologieunternehmen ist der Share Deal der Regelfall.
Wie läuft der Verkauf von GmbH-Anteilen ab?
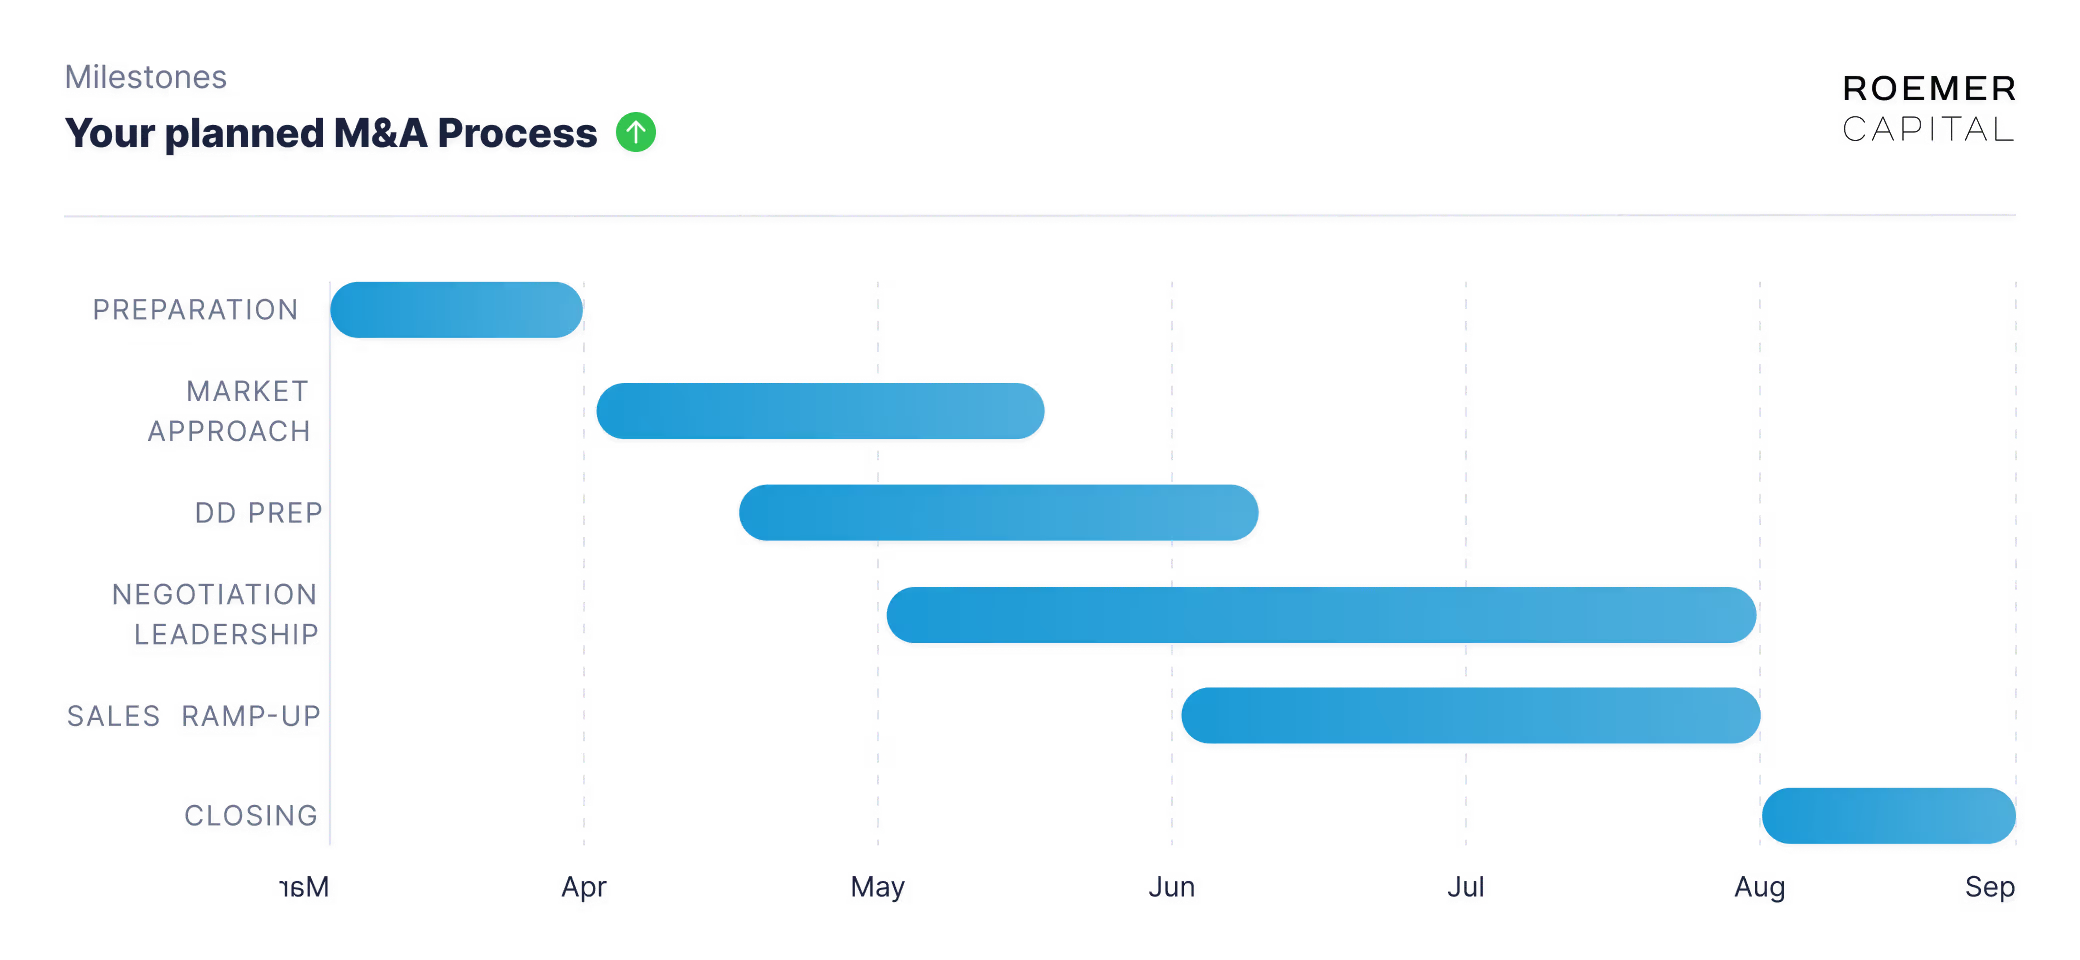
Ein Anteilsverkauf folgt fast immer derselben Reihenfolge. Die ersten beiden Schritte werden am häufigsten übersprungen und kosten später am meisten Zeit.
- Satzung und Gesellschaftervereinbarung lesen. Brauchst du eine Zustimmung? Haben Mitgesellschafter Vorerwerbs- oder Mitverkaufsrechte? Gibt es eine Mitveräußerungspflicht?
- Haltestruktur und Steuern klären. Hältst du die Anteile privat oder über eine Holding? Warst du in den letzten fünf Jahren zu mindestens 1 % beteiligt? Das entscheidet über die Steuer, und eine Änderung braucht Vorlauf.
- Unterlagen vorbereiten. Jahresabschlüsse, aktuelle Zahlen, Planung, wichtige Verträge, Gesellschafterliste und Beschlüsse gehören in einen geordneten Datenraum.
- Käufer finden und Vertraulichkeit sichern. Interessenten unterschreiben eine Vertraulichkeitsvereinbarung (NDA), bevor sie Details erhalten.
- Angebot und Absichtserklärung. Der Käufer nennt Preis, Kaufpreismechanik und Eckpunkte, oft in einem Letter of Intent (LOI). Bindend sind darin meist nur Exklusivität, Vertraulichkeit und Kosten.
- Due Diligence. Der Käufer prüft Finanzen, Recht, Steuern und Technik. Im Unternehmensverkauf dauert das häufig sechs bis zwölf Wochen.
- Kaufvertrag verhandeln. Die Kanzleien verhandeln den Anteilskaufvertrag (Share Purchase Agreement, SPA) mit Kaufpreis, Garantien, Freistellungen und Vollzugsbedingungen.
- Beurkundung (Signing). Käufer und Verkäufer schließen den Vertrag beim Notar. Ab jetzt sind beide gebunden.
- Vollzug (Closing). Sind alle Bedingungen erfüllt, zahlt der Käufer, die Anteile gehen über, und der Notar reicht die neue Gesellschafterliste ein.
Beim Verkauf an einen Mitgesellschafter fallen die Schritte drei bis sechs meist deutlich kürzer aus. Wie ein vollständiger Verkaufsprozess an einen fremden Käufer abläuft, zeigt unser Ratgeber zu den Phasen des M&A-Prozesses.
Warum brauchst du für den Verkauf einen Notar?
Weil das Gesetz es verlangt. Nach § 15 Abs. 4 GmbHG muss schon der Vertrag, der dich zur Abtretung verpflichtet, notariell beurkundet werden. Nach § 15 Abs. 3 GmbHG gilt das auch für die Abtretung selbst. Ein Verkauf per E-Mail, per Handschlag oder mit einfacher Unterschrift ist deshalb unwirksam.
Beurkundet wird der gesamte Vertrag mit allen Anlagen, auf die er inhaltlich verweist. Nebenabreden, die nicht in der Urkunde stehen, machen die Verpflichtung formunwirksam. Geheilt wird der Mangel erst durch die beurkundete Abtretung.
Im Termin liest der Notar die Urkunde einschließlich der Anlagen grundsätzlich vollständig vor (§ 13 BeurkG). Lange Anlagen, etwa das Offenlegungsverzeichnis mit bekannten Abweichungen von den Garantien, werden oft vorab in einer Bezugsurkunde beurkundet (§ 13a BeurkG). Dann müssen sie nicht noch einmal verlesen werden. Fehlen Nachweise, die der Notar nach dem Geldwäschegesetz zur Identifizierung braucht, kann sich der Termin verschieben.
Was nach der Beurkundung passiert
In deutschen Anteilskaufverträgen wird die Abtretung meist schon beim Signing erklärt, aber aufschiebend bedingt auf die Zahlung des Kaufpreises (§ 158 Abs. 1 BGB). Ein zweiter Notartermin ist dann nicht nötig. Sobald der Käufer gezahlt hat, wird die Abtretung wirksam. Der Notar reicht danach eine neue Gesellschafterliste zum Handelsregister ein (§ 40 Abs. 2 GmbHG).
Erst mit der Aufnahme in diese Liste gilt der Käufer gegenüber der GmbH als Gesellschafter (§ 16 Abs. 1 GmbHG). Auf die Liste allein kann sich ein Käufer nicht verlassen, denn ein gutgläubiger Erwerb ist nach § 16 Abs. 3 GmbHG nur unter engen Voraussetzungen möglich. Deshalb lässt er sich garantieren, dass dir die Anteile gehören und frei von Rechten Dritter sind.
Was der Notar kostet
Die Gebühren richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG) und dem Geschäftswert, beim Anteilskauf also im Wesentlichen nach dem Kaufpreis. Sie steigen unterproportional mit dem Wert. Wer zahlt, regelt der Vertrag, häufig ist es der Käufer.
Brauchst du die Zustimmung der anderen Gesellschafter?
Das hängt von der Satzung (dem Gesellschaftsvertrag) und der Gesellschaftervereinbarung ab. Nach § 15 Abs. 5 GmbHG kann die Satzung die Abtretung an weitere Voraussetzungen knüpfen, vor allem an die Genehmigung der Gesellschaft oder der Gesellschafterversammlung. Das nennt man Vinkulierung. Fehlt die nötige Zustimmung, ist die Abtretung unwirksam.
Bei GmbHs mit Investoren kommen meist drei Rechte aus der Gesellschaftervereinbarung hinzu:
- Vorerwerbsrecht (oft Vorkaufsrecht genannt): Die Mitgesellschafter dürfen deine Anteile zuerst selbst kaufen, zu den Bedingungen, die du ihnen anzeigst. Das gesetzliche Vorkaufsrecht nach §§ 463 ff. BGB setzt dagegen einen schon geschlossenen Vertrag mit dem Dritten voraus.
- Mitverkaufsrecht (Tag-Along): Mitgesellschafter dürfen ihre Anteile zu denselben Bedingungen an deinen Käufer mitverkaufen. Will der Käufer nur eine feste Zahl Anteile, verkaufst du dann entsprechend weniger.
- Mitveräußerungspflicht (Drag-Along): Verkauft eine vereinbarte Mehrheit, müssen die übrigen Gesellschafter zu gleichen Bedingungen mitverkaufen. So kann ein Käufer 100 % übernehmen, auch wenn nicht alle zustimmen. Mehr dazu im Glossar unter Drag-Along Rights.
Für die Ausübung gelten Fristen, beim Mitverkaufsrecht häufig zwei bis vier Wochen ab der Verkaufsanzeige. Hol die Verzichtserklärungen am besten vor der Beurkundung ein.
Eine Gesellschaftervereinbarung, die dich zur Abtretung verpflichtet, etwa über ein Vorerwerbsrecht oder eine Mitveräußerungspflicht, muss selbst nach § 15 Abs. 4 GmbHG beurkundet sein. Sonst lässt sich die Pflicht nicht durchsetzen.
Wie wird der Kaufpreis für GmbH-Anteile berechnet?
Verhandelt wird meist zuerst der Unternehmenswert (Enterprise Value), also der Wert des laufenden Geschäfts. Bezahlt wird aber der Wert der Anteile (Equity Value). Dazwischen liegt eine Überleitung, die Equity Bridge:
- Unternehmenswert, so gerechnet, als wäre die GmbH frei von Bankguthaben und Finanzschulden (cash-free, debt-free)
- minus Finanzverbindlichkeiten, etwa Bankdarlehen und Gesellschafterdarlehen
- minus schuldenähnliche Posten, etwa Steuerschulden für frühere Jahre oder rückständige Boni
- plus frei verfügbare liquide Mittel
- je nach Vertrag plus oder minus die Abweichung des Nettoumlaufvermögens von einem vereinbarten Zielwert
Wie du zum Unternehmenswert selbst kommst, erklärt unser Ratgeber zur Unternehmensbewertung.
Locked Box oder Closing Accounts
Den Stichtag dieser Überleitung bestimmt die Kaufpreismechanik. Es gibt zwei Modelle:
- Locked Box: Der Preis wird auf Basis einer Bilanz vor der Unterzeichnung fest vereinbart. Ab diesem Stichtag stehen Gewinne und Verluste wirtschaftlich dem Käufer zu. Du sagst im Gegenzug zu, dass bis zum Vollzug keine Werte aus der GmbH an dich abfließen (Leakage), etwa über Ausschüttungen, Beraterhonorare oder Zinsen auf Gesellschafterdarlehen. Als Ausgleich für die Wartezeit wird der Festpreis oft bis zum Vollzug verzinst. Details im Glossar unter Locked Box Mechanism.
- Closing Accounts (Completion Accounts): Der Käufer zahlt zum Vollzug einen vorläufigen Preis auf Basis von Schätzungen. Danach wird ein Abschluss auf den Vollzugstag erstellt und die Differenz ausgeglichen. Ohne Streit steht der endgültige Preis häufig drei bis sechs Monate nach dem Vollzug fest.
Die Locked Box gibt dir Preissicherheit, setzt aber eine belastbare und nicht zu alte Bilanz voraus. Bei Closing Accounts entscheiden die Bilanzierungsregeln im Vertrag, welcher Betrag bei dir ankommt.
Später fällige Kaufpreisteile
Nicht jeder Euro fließt am Vollzugstag. Verbreitet sind ein Einbehalt auf einem Treuhandkonto als Sicherheit für Garantieansprüche, oft etwa 5 bis 15 % des Kaufpreises, ein Earn-Out, der von späteren Zielen abhängt, und ein Verkäuferdarlehen, bei dem du einen Teil des Preises stundest. Vergleiche Angebote deshalb immer nach der Zahlung bei Vollzug und nicht nur nach der höchsten Zahl.
Welche Garantien gibst du als Verkäufer?
Der Käufer übernimmt die GmbH mit ihrer ganzen Vergangenheit und lässt sich deshalb bestimmte Tatsachen garantieren. Das gesetzliche Gewährleistungsrecht wird weitgehend ausgeschlossen und durch selbständige Garantieversprechen ersetzt, deren Folgen allein der Vertrag regelt.
- Titelgarantien: Die GmbH besteht wirksam, die Einlagen sind voll geleistet, und die Anteile gehören dir frei von Rechten Dritter.
- Geschäftsbezogene Garantien: Aussagen zu Jahresabschlüssen, wesentlichen Verträgen, Schutzrechten, Software, Arbeitsverhältnissen, Steuern, Datenschutz und Rechtsstreitigkeiten.
- Freistellungen: Für bekannte Risiken, vor allem Steuern für Zeiträume vor dem Stichtag, stellst du den Käufer frei, unabhängig von einer Garantieverletzung.
Die Haftung wird betragsmäßig begrenzt. Üblich sind eine Bagatellgrenze für kleine Einzelansprüche, ein Schwellenbetrag für die Summe aller Ansprüche (Basket), in der Praxis oft 0,5 bis 1 % des Kaufpreises, und ein Höchstbetrag. Für geschäftsbezogene Garantien sind 10 bis 30 % des Kaufpreises verbreitet, für Titelgarantien der volle Kaufpreis. Geschäftsbezogene Garantien verjähren häufig 12 bis 24 Monate nach dem Vollzug, Titelgarantien oft erst nach fünf bis zehn Jahren.
Die Haftung für Vorsatz und Arglist lässt sich nie im Voraus ausschließen. Leg bekannte Abweichungen deshalb im Offenlegungsverzeichnis offen, konkret je Garantie. Eine Garantieversicherung (W&I-Versicherung) kann deine Haftung zusätzlich ganz oder teilweise ablösen.
Wie werden GmbH-Anteile beim Verkauf versteuert?
Das hängt davon ab, wer die Anteile hält und wie hoch die Beteiligung ist.
- Privatperson mit mindestens 1 %: Warst du innerhalb der letzten fünf Jahre zu mindestens 1 % beteiligt, gilt § 17 EStG. Der Gewinn zählt zu den Einkünften aus Gewerbebetrieb, ist aber nicht gewerbesteuerpflichtig. Im Teileinkünfteverfahren nach § 3 Nr. 40 EStG sind 60 % steuerpflichtig und 40 % steuerfrei. Anschaffungs- und Veräußerungskosten mindern den Gewinn ebenfalls nur zu 60 %. Beim Spitzensteuersatz von 45 % plus Solidaritätszuschlag liegt die Belastung bei knapp 28,5 % des Gewinns.
- Privatperson unter 1 %: Der Gewinn ist ein Kapitalertrag. Es gilt die Abgeltungsteuer von 25 % (§ 32d EStG) plus Solidaritätszuschlag. Die 1-%-Schwelle wirkt aber fünf Jahre nach. Wer durch Finanzierungsrunden unter 1 % gerutscht ist, fällt in dieser Zeit noch unter § 17 EStG.
- Holding-GmbH: Verkauft eine Kapitalgesellschaft die Anteile, ist der Gewinn nach § 8b Abs. 2 und 3 KStG im Ergebnis zu 95 % steuerfrei. 5 % gelten als nicht abziehbare Betriebsausgaben und werden mit Körperschaft- und Gewerbesteuer belastet. Bei rund 30 % Steuerbelastung (Stand 2026) sind das etwa 1,5 % des Gewinns. Eine Mindestbeteiligung oder Mindesthaltedauer gibt es dafür nicht.
Die Holding schiebt die Steuer auf, sie spart sie nicht
Schüttet die Holding den Erlös an dich aus, wird er bei dir noch einmal besteuert. Der Vorteil liegt darin, dass das Geld in der Holding fast ungeschmälert für neue Investitionen bereitsteht. Das Rechenbeispiel unten zeigt die Größenordnung.
Eine Holding nachträglich dazwischenzuschalten, geht steuerneutral nur als Anteilstausch nach § 21 UmwStG auf Antrag, wenn die Holding danach die Mehrheit der Stimmrechte hält. Verkauft die Holding die eingebrachten Anteile innerhalb von sieben Jahren, wird die Wertsteigerung bis zur Einbringung nachträglich bei dir besteuert. Dieser Betrag sinkt mit jedem vollen Jahr um ein Siebtel (§ 22 Abs. 2 UmwStG). Verkaufst du deine Anteile gegen Geld an deine eigene Holding, ist das dagegen ein gewöhnlicher Verkauf nach § 17 EStG und löst sofort Steuer aus. Lass die Haltestruktur deshalb früh von deiner Steuerberatung prüfen. Mehr dazu im Glossar unter Holdingstruktur.
Zwei Steuerthemen der GmbH, die deinen Preis berühren
- Verlustvorträge: Gehen innerhalb von fünf Jahren mehr als 50 % der Anteile auf einen Erwerber über, entfallen die Verlustvorträge der GmbH nach § 8c KStG grundsätzlich vollständig. Rechne sie deshalb nicht in deinen Kaufpreis ein.
- Grunderwerbsteuer: Hält die GmbH eigene Grundstücke, kann Grunderwerbsteuer anfallen, wenn sich mindestens 90 % der Anteile in einer Hand vereinigen oder binnen zehn Jahren mindestens 90 % auf neue Gesellschafter übergehen.
Rechenbeispiel: Was bleibt nach Steuern?
Eine Software-GmbH hat ein Stammkapital von 50.000 Euro. Gründerin Anna hält 60 % privat, ihre Anschaffungskosten betragen 30.000 Euro. Gründer Ben hält 40 % über eine Holding-GmbH, die seit der Gründung besteht, mit Anschaffungskosten von 20.000 Euro. Ein strategischer Käufer übernimmt alle Anteile auf Basis eines Unternehmenswerts von 12 Mio. Euro, Kaufpreismechanik ist eine Locked Box.
Gerechnet wird vereinfacht: bei Anna mit dem Spitzensteuersatz von 45 % plus 5,5 % Solidaritätszuschlag auf den gesamten Gewinn, bei der Holding mit 30 % Ertragsteuern (Stand 2026). Kirchensteuer bleibt außer Betracht. Die Kosten für Kanzlei, Steuerberatung und Berater betragen zusammen 220.000 Euro und werden nach Anteilen geteilt.
- Locked-Box-Bilanz: Finanzverbindlichkeiten 2,0 Mio. Euro, schuldenähnliche Posten 0,3 Mio. Euro, liquide Mittel 1,3 Mio. Euro.
- Kaufpreis für alle Anteile: 12,0 minus 2,0 minus 0,3 plus 1,3 ergibt 11,0 Mio. Euro. Davon erhält Anna 6.600.000 Euro, Bens Holding 4.400.000 Euro.
- Annas Veräußerungsgewinn: 6.600.000 minus 30.000 Anschaffungskosten minus 132.000 Kostenanteil ergibt 6.438.000 Euro.
- Steuerpflichtig sind 60 %, also 3.862.800 Euro. Der Steuersatz beträgt 45 % mal 1,055, also 47,475 %. Steuer: 1.833.864 Euro (gerundet).
- Anna behält 6.600.000 minus 132.000 minus 1.833.864, also 4.634.136 Euro. Das entspricht einer Belastung des Gewinns von rund 28,5 %.
- Gewinn der Holding: 4.400.000 minus 20.000 minus 88.000 ergibt 4.292.000 Euro. Steuerpflichtig sind 5 %, also 214.600 Euro. Steuer bei 30 %: 64.380 Euro, rund 1,5 % des Gewinns.
- In der Holding verbleiben 4.400.000 minus 88.000 minus 64.380, also 4.247.620 Euro.
Hätte Ben privat verkauft, wären ihm nach derselben Rechnung wie bei Anna 3.089.424 Euro geblieben. In der Holding stehen ihm zunächst 4.247.620 Euro zur Verfügung, rund 1,16 Mio. Euro mehr für neue Investitionen.
Schüttet die Holding alles an Ben aus, fallen 26,375 % Abgeltungsteuer mit Solidaritätszuschlag an, also 1.120.310 Euro. Ben bleiben dann 3.127.310 Euro, nur 37.886 Euro mehr als beim privaten Verkauf. Der Vorteil der Holding liegt also im Wiederanlegen, nicht im Sparen.
Typische Fehler
- Satzung zu spät gelesen. Vinkulierung, Vorerwerbsrechte und Zustimmungen von Investoren müssen vor dem Vollzug erfüllt oder verzichtet sein. Wer sie erst kurz vor dem Notartermin entdeckt, verliert Wochen.
- Nebenabreden außerhalb der Urkunde. Eine mündliche Zusage oder ein Zusatzschreiben ohne Beurkundung macht die Verpflichtung formunwirksam.
- Holding zu spät gegründet. Eine Einbringung kurz vor dem Verkauf löst innerhalb der siebenjährigen Sperrfrist eine anteilige Nachversteuerung aus.
- Garantien ohne Abgleich unterschrieben. Prüfe jede Garantie gegen die Unterlagen. Bei Umständen, die du kanntest und verschwiegen hast, schützt dich keine Haftungsgrenze.
- Keine Rücklage für die Steuer. Auf den Veräußerungsgewinn folgen die Nachzahlung und oft höhere Vorauszahlungen.
Häufige Fragen
Kann ich GmbH-Anteile ohne Notar verkaufen?
Nein. Kaufvertrag und Abtretung müssen nach § 15 Abs. 3 und 4 GmbHG notariell beurkundet werden, sonst ist der Verkauf unwirksam. Formfrei sind nur vorbereitende Dokumente wie eine Vertraulichkeitsvereinbarung oder ein unverbindlicher LOI.
Kann ich GmbH-Anteile ohne Zustimmung der Mitgesellschafter verkaufen?
Ja, wenn Satzung und Gesellschaftervereinbarung keine Zustimmung verlangen. Viele Satzungen machen die Abtretung nach § 15 Abs. 5 GmbHG aber von einer Genehmigung abhängig, ohne sie ist die Abtretung unwirksam. Dazu kommen oft Vorerwerbs- und Mitverkaufsrechte der übrigen Gesellschafter.
Kann ich GmbH-Anteile steuerfrei verkaufen?
Vollständig steuerfrei in der Regel nicht. Am nächsten kommt der Verkauf über eine Holding-GmbH, bei der nach § 8b KStG im Ergebnis 95 % des Gewinns steuerfrei sind. Als Privatperson mit mindestens 1 % Beteiligung zahlst du auf 60 % des Gewinns deinen persönlichen Steuersatz.
Wie lange dauert der Verkauf von GmbH-Anteilen?
Ein Verkauf an einen externen Käufer dauert von der Vorbereitung bis zum Vollzug meist 6 bis 12 Monate. Ein Verkauf an einen Mitgesellschafter geht oft schneller, weil die Prüfung kürzer ausfällt. Zwischen Beurkundung und Vollzug liegen ohne behördliche Freigaben oft nur wenige Tage, mit einer Fusionskontrolle mehrere Wochen.
Wann bin ich nach dem Verkauf kein Gesellschafter mehr?
Mit dem Vollzug, wenn die aufschiebend bedingte Abtretung durch die Kaufpreiszahlung wirksam wird. Gegenüber der GmbH gilt der Käufer aber erst als Gesellschafter, wenn er in der im Handelsregister aufgenommenen Gesellschafterliste steht (§ 16 Abs. 1 GmbHG).
Kann ich meine Anteile für 1 Euro verkaufen?
Rechtlich ja, ein symbolischer Kaufpreis ist zulässig und kommt etwa bei Unternehmen in der Krise vor. Liegt der Preis deutlich unter dem tatsächlichen Wert, vor allem zwischen Angehörigen, kann das Finanzamt den Unterschied als Schenkung werten. Kläre den Wert deshalb vorher mit deiner Steuerberatung.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wir begleiten Gesellschafter von Technologieunternehmen mit Produkt am Markt und laufendem Umsatz beim Unternehmensverkauf, von der Vorbereitung über die Käuferansprache bis zur Verhandlung des Kaufvertrags. Kaufvertrag und Beurkundung liegen bei Kanzlei und Notar.
Ein Verkauf dauert meist 6 bis 12 Monate, wir arbeiten in der Regel auf sechs Monate hin. Unser Honorar besteht aus einem monatlichen Fixum und einem Erfolgshonorar, das nur bei einem Verkauf anfällt und sich nach dem erzielten Kaufpreis richtet. Verkaufst du nur an einen Mitgesellschafter und steht der Preis schon fest, brauchst du in der Regel keinen M&A-Berater. Dann genügen Kanzlei, Steuerberatung und Notar.
Mehr zu unserer M&A-Beratung beim Unternehmensverkauf. Oder vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.