M&A-Prozess: Die Phasen eines Unternehmensverkaufs

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






- Ein M&A-Prozess hat zwölf Phasen, von der Vorbereitung über Teaser, NDA und Informationsmemorandum bis zu Signing und Closing.
- Von der Vorbereitung bis zum Vollzug vergehen meist 6 bis 12 Monate, die Due Diligence allein dauert häufig sechs bis zwölf Wochen.
- Der Teaser ist kurz und anonym, das Informationsmemorandum ausführlich und nur nach unterschriebenem NDA erhältlich.
- Indikative Angebote sind unverbindlich, rechtlich gebunden sind beide Seiten erst mit dem Signing.
- Vergleiche Angebote nach Zahlung bei Vollzug, Earn-Out, Einbehalt und Risiko, nicht nur nach dem Unternehmenswert.
Ein M&A-Prozess beim Unternehmensverkauf läuft in drei Abschnitten ab: Vorbereitung, Vermarktung mit zwei Angebotsrunden und Abschluss mit Kaufvertrag, Signing und Closing. Dazwischen liegen zwölf Phasen, vom Teaser über das Informationsmemorandum und die Due Diligence bis zur Übertragung der Anteile. Von der Vorbereitung bis zum Vollzug vergehen meist 6 bis 12 Monate.
Dieser Ratgeber erklärt jede Phase, zeigt einen Beispielzeitplan und rechnet vor, warum das Angebot mit der höchsten Zahl nicht immer das beste ist. Teaser und Informationsmemorandum bekommen einen eigenen Abschnitt, weil sie über die erste Runde entscheiden.
Was ist ein M&A-Prozess?
M&A steht für Mergers and Acquisitions, also Unternehmenskäufe und Zusammenschlüsse. Mit M&A-Prozess ist beim Unternehmensverkauf meist ein strukturiertes Bieterverfahren gemeint. Die Verkäuferseite spricht mehrere Kaufinteressenten gleichzeitig an, und diese geben nach einem festen Zeitplan in zwei Runden Angebote ab. Der Wettbewerb soll Preis und Vertragsbedingungen verbessern und die Sicherheit erhöhen, dass der Verkauf am Ende vollzogen wird.
Gesetzliche Verfahrensregeln wie im öffentlichen Vergaberecht gibt es nicht. Die Spielregeln legt die Verkäuferseite in einem Prozessbrief fest: Fristen, Inhalt der Angebote, Ansprechpartner, Regeln für Datenraum und Fragen. Rechtlich bindend sind in den frühen Phasen vor allem die Vertraulichkeitsvereinbarungen.
Es gibt drei Varianten:
- Breites Verfahren: mehrere Dutzend Interessenten, hohe Marktabdeckung, aber großer Aufwand und ein höheres Risiko, dass der Verkauf bekannt wird.
- Begrenztes Verfahren: eine sorgfältig ausgewählte Gruppe, in der Praxis häufig 10 bis 30 Adressen. Im Mittelstand ist das eine verbreitete Form.
- Exklusive Einzelverhandlung: nur ein Interessent. Diskret und schnell, aber ohne Marktvergleich.
Welche Phasen hat ein M&A-Prozess?
- Vorbereitung: Equity Story, Finanzmodell, bereinigte Zahlen, Datenraum, Klärung von Haltestruktur und Zustimmungen.
- Bewertung: realistische Wertspanne und Wahl der Käufergruppen.
- Longlist und Shortlist: alle möglichen Käufer sammeln, dann die Adressen auswählen, die angesprochen werden.
- Teaser: anonymes Kurzprofil für die erste Ansprache.
- NDA: Vertraulichkeitsvereinbarung mit jedem Interessenten, der weitergehen will.
- Informationsmemorandum: ausführliche Unternehmensdarstellung, zusammen mit dem Prozessbrief.
- Indikative Angebote: unverbindliche erste Preisangebote, danach Auswahl der zweiten Runde.
- Due Diligence mit Datenraum: Managementpräsentationen, Prüfung durch die Bieter, Fragen und Antworten.
- Verbindliches Angebot oder LOI: Preis, kommentierter Vertragsentwurf, Finanzierungsnachweis, gegebenenfalls Exklusivität.
- SPA-Verhandlung: Kaufvertrag mit Kaufpreismechanik, Garantien und Vollzugsbedingungen.
- Signing: Unterzeichnung, beim Verkauf von GmbH-Anteilen mit notarieller Beurkundung.
- Closing: Eintritt der Bedingungen, Zahlung und Übergang der Anteile.
Wie lange dauert ein M&A-Prozess?
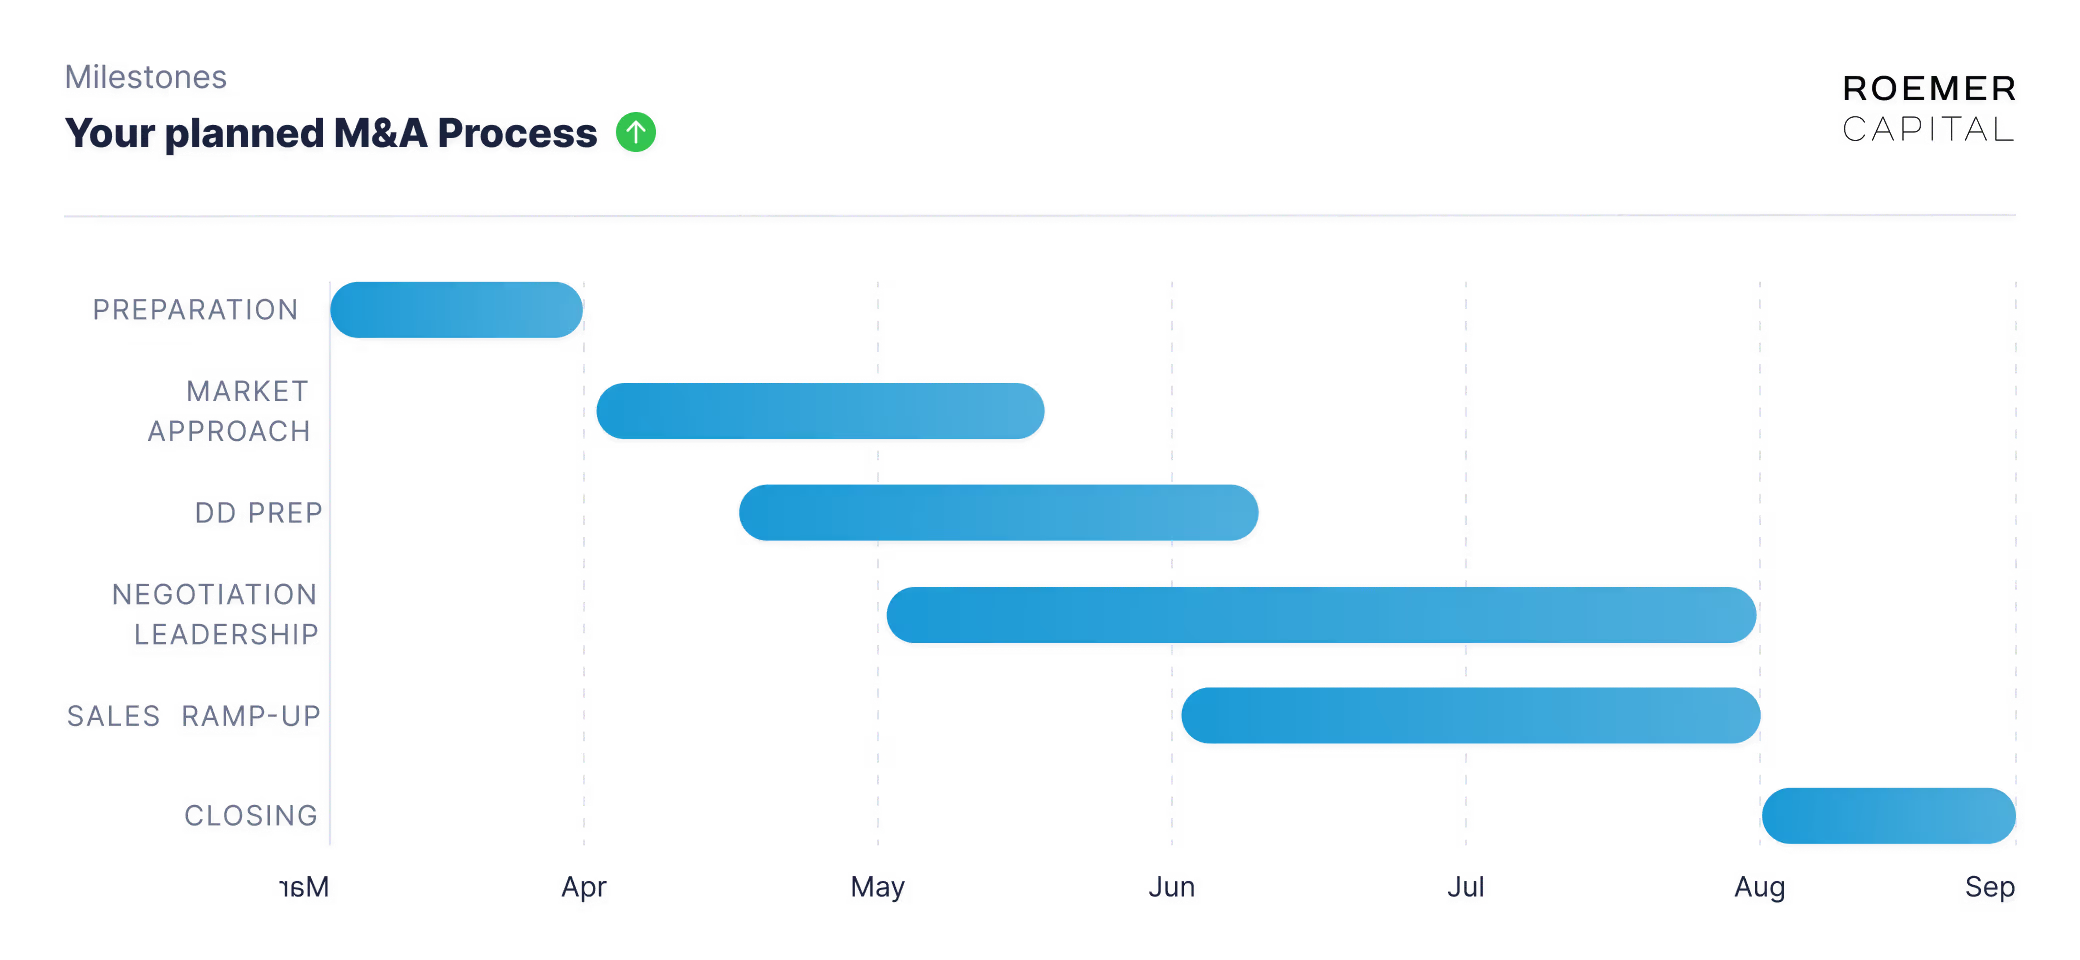
Meist 6 bis 12 Monate von der Vorbereitung bis zum Vollzug. Am stärksten bestimmen drei Dinge die Dauer: wie gut die Unterlagen vor dem Start sind, wie lange die Due Diligence läuft und ob Behörden zustimmen müssen. Ein Beispielzeitplan für einen Prozess von sechs Monaten:
- Wochen 1 bis 6: Vorbereitung, Bewertung, Longlist und Shortlist, Teaser, Informationsmemorandum, Datenraum.
- Wochen 7 bis 12: Ansprache, NDAs, Versand des Informationsmemorandums, indikative Angebote.
- Wochen 13 bis 20: Managementpräsentationen, Due Diligence, verbindliche Angebote.
- Wochen 21 bis 25: Kaufvertrag verhandeln, meist mit einem oder zwei Bietern.
- Woche 26: Signing. Das Closing folgt, sobald die Vollzugsbedingungen eingetreten sind.
Die Due Diligence dauert im Unternehmensverkauf häufig sechs bis zwölf Wochen. Muss das Bundeskartellamt zustimmen, verlängert sich die Zeit bis zum Closing: Das Vorprüfverfahren dauert einen Monat ab vollständiger Anmeldung (§ 40 Abs. 1 GWB), ein Hauptprüfverfahren grundsätzlich bis zu fünf Monate (§ 40 Abs. 2 GWB). Wer vorab eine Vendor Due Diligence erstellen lässt, beauftragt sie häufig zwei bis vier Monate vor dem Start.
Wie bereitest du den Verkauf vor?
Die Vorbereitung entscheidet über Tempo und Preis. Bevor der erste Käufer angesprochen wird, sollten fertig sein:
- Equity Story: die Begründung, warum das Unternehmen weiter wächst und an Wert gewinnt, mit Belegen statt Behauptungen.
- Finanzmodell und Planung: historische Zahlen, bereinigtes Ergebnis ohne Einmaleffekte und eine erreichbare Planung. Verfehlt das Unternehmen während des Prozesses die eigene Planung, nutzen Bieter das für Abschläge.
- Datenraum: Gesellschaftsrecht, Finanzen, Steuern, Verträge, Personal, Schutzrechte und IT nach einer festen Gliederung.
- Rechtliche Hausaufgaben: Satzung, Gesellschaftervereinbarung, Zustimmungen, Kontrollwechselklauseln in wichtigen Verträgen und die Haltestruktur der Gesellschafter. Was dabei für GmbH-Anteile gilt, steht in unserem Ratgeber GmbH-Anteile verkaufen.
Zur Vorbereitung gehört auch die Bewertung. Sie liefert keine exakte Zahl, sondern eine begründete Spanne, mit der du Angebote einordnen kannst. Wie das geht, erklärt unser Ratgeber zur Unternehmensbewertung. Dazu kommt die Frage, wer zahlt: Strategische Käufer können Synergien einpreisen, Finanzinvestoren rechnen mit Rendite und Finanzierbarkeit.
Wie entstehen Longlist und Shortlist?
Die Longlist sammelt alle Käufer, die nach groben Kriterien in Frage kommen: Wettbewerber, Anbieter angrenzender Produkte, Kunden, Lieferanten, Finanzinvestoren und deren Beteiligungen, die zukaufen wollen. Zu jeder Adresse gehören Schwerpunkt, übliche Transaktionsgröße, Referenzkäufe, Ansprechpartner und Quelle. Daneben führst du eine Sperrliste mit Adressen, die nicht angesprochen werden sollen.
Aus der Longlist wird die Shortlist. Harte Kriterien wie Transaktionsgröße, Schwerpunkt und verfügbare Mittel sortieren aus, gewichtete Kriterien wie strategische Passung, Finanzierungskraft und Sicherheit des Vollzugs bringen die Rangfolge. Wettbewerber zahlen wegen erwarteter Synergien oft hohe Preise, sehen im Prozess aber auch Kunden, Preise und Personal. Sie erhalten Informationen deshalb gestuft, sensible Daten nur über ein abgeschirmtes Prüfteam (Clean Team).
Was gehört in Teaser und Informationsmemorandum?
Teaser, Vertraulichkeitsvereinbarung und Informationsmemorandum bilden eine Stufenfolge. Der Teaser enthält nur, was auch ohne Bindung bekannt werden darf. Die Vertraulichkeitsvereinbarung ist die Bedingung für alles Weitere. Das Informationsmemorandum liefert dann die Tiefe für die erste Angebotsrunde.
Der Teaser
Der Teaser ist ein Kurzprofil von einer bis zwei Seiten oder höchstens rund fünf Folien. Im Verkauf ist er in der Regel anonym und trägt einen Projektnamen. Üblich sind diese Inhalte:
- Tätigkeit, Produkte und Zielkunden in wenigen Sätzen
- Umsatz und Ergebnis für zwei bis drei vergangene Jahre und das laufende Jahr, gerundet oder als Spanne
- drei bis fünf belegbare Stärken, etwa ein hoher Anteil wiederkehrender Erlöse
- Anlass und Struktur, etwa Verkauf von mindestens 51 % oder Nachfolge
- nächster Schritt und Kontakt beim Berater
Anonym heißt mehr als den Namen weglassen. Erkennbar wird ein Unternehmen oft erst durch die Kombination aus Nische, Region, Mitarbeiterzahl und Gründungsjahr. Lass den Teaser vor dem Versand von jemandem lesen, der die Branche kennt, aber nicht im Projekt ist. Erkennt er das Unternehmen, verallgemeinere weiter. Ein Haftungsausschluss gehört dazu, schützt aber nicht vor vorsätzlich falschen Angaben (§ 276 Abs. 3 BGB). Jede Zahl muss stimmen, auch wenn sie gerundet ist.
Die Vertraulichkeitsvereinbarung
Wer weitergehen will, unterschreibt ein NDA. Es verpflichtet den Interessenten, die Informationen nur zur Prüfung des Kaufs zu nutzen, regelt die Weitergabe an Berater und Finanzierer und enthält meist ein Kontakt- und Abwerbeverbot, oft für ein bis zwei Jahre. In Transaktionen läuft ein NDA häufig zwei bis fünf Jahre. Es ist formfrei. Ist der Interessent ein Wettbewerber, kommt eine Clean-Team-Vereinbarung hinzu, weil der Austausch sensibler Daten sonst gegen das Kartellverbot des § 1 GWB verstoßen kann.
Das Informationsmemorandum
Das Informationsmemorandum ist die ausführliche schriftliche Darstellung des Unternehmens für die erste Angebotsrunde. Interessenten erhalten es nach dem NDA, zusammen mit dem Prozessbrief. Ein typischer Aufbau:
- Zusammenfassung und Investment-Highlights, also die Equity Story in Kurzform
- Geschichte, Gesellschafterstruktur und Anlass des Verkaufs
- Produkte, Technologie und Entwicklungsplanung
- Markt, Wettbewerb und Positionierung
- Kunden, Vertrieb und Kundenkonzentration
- Organisation, Führungsteam und Personal
- Finanzen: historische Zahlen, Überleitung zum bereinigten Ergebnis, aktueller Geschäftsverlauf
- Planung mit den wichtigsten Annahmen
- Transaktionsstruktur und nächste Schritte
Drei Regeln machen ein gutes Memorandum aus. Erstens widerspricht es dem Teaser nicht: Eine Kennzahl, die dort als Spanne stand, liegt hier innerhalb dieser Spanne. Zweitens stimmt jede Zahl mit Datenraum, Monatsabschlüssen und Finanzmodell überein. Drittens gehören Kundennamen, Einzelpreise und Gehälter noch nicht hinein. Sie folgen später im Datenraum, gestuft nach Prozessphase.
Was steht in einem indikativen Angebot?
Bis zu einem festen Termin geben die Interessenten ein indikatives Angebot ab. Es nennt einen Preis oder eine Preisspanne, die Bewertungsgrundlage, die Finanzierungsquellen, die wichtigsten Annahmen, den gewünschten Prüfungsumfang, nötige Genehmigungen und die Pläne für Geschäftsführung und Mitarbeitende. Verbindlich ist es nicht, es steht unter dem Vorbehalt der Due Diligence. Sein Wert liegt in der Vergleichbarkeit. Danach wählt die Verkäuferseite eine kleine Gruppe für die zweite Runde aus, häufig drei bis sechs Bieter.
Wie läuft die Due Diligence mit Datenraum ab?
Die zweite Runde beginnt meist mit der Managementpräsentation. Zwei bis vier Personen aus Geschäftsführung und Bereichsleitungen stellen das Unternehmen vor, im Verkauf häufig einen halben bis ganzen Tag lang, für jeden Bieter einzeln und mit gleichen Inhalten. Danach prüfen die Bieter mit Kanzlei, Wirtschaftsprüfern und technischen Gutachtern in der Due Diligence Finanzen, Steuern, Recht, Markt, Technik und Personal.
Alle Unterlagen liegen im virtuellen Datenraum, mit Rechten je Ordner, Wasserzeichen und Protokoll der Zugriffe. Fragen laufen über eine nummerierte Liste mit Zuständigkeit und Frist, nicht per E-Mail. So bleibt nachweisbar, was offengelegt war. Das ist später bei den Garantien entscheidend. Im Unternehmensverkauf dauert die Due Diligence häufig sechs bis zwölf Wochen.
Verbindliches Angebot oder LOI: Was ist der Unterschied?
Am Ende der zweiten Runde stehen verbindliche Angebote. Sie enthalten den Preis, den kommentierten Kaufvertragsentwurf der Verkäufer, einen Finanzierungsnachweis und die verbleibenden Bedingungen. Verbindlich heißt hier: ohne Vorbehalt weiterer Prüfung und mit belegter Finanzierung. Rechtlich gebunden sind beide Seiten erst mit dem Signing.
Ein Letter of Intent (LOI) hält die Eckpunkte mit einem bevorzugten Bieter fest und ist meist mit Exklusivität verbunden. Bindend sind darin in der Regel nur Exklusivität, Vertraulichkeit, Kosten sowie Rechtswahl und Gerichtsstand. Beim Kauf von GmbH-Anteilen ist ein unverbindlicher LOI formfrei, eine echte Pflicht zum Kauf oder Verkauf müsste nach § 15 Abs. 4 GmbHG beurkundet werden.
Mit der Exklusivität endet der Wettbewerb. Im Unternehmensverkauf dauert sie häufig sechs bis zwölf Wochen. Gib sie erst, wenn Preis, Kaufpreismechanik, Definition der Schulden und Haftungskonzept verhandelt sind, und immer mit festem Enddatum.
Was passiert bei SPA-Verhandlung, Signing und Closing?
Der Kaufvertrag (Share Purchase Agreement, SPA) regelt Kaufgegenstand, Kaufpreis und Mechanik (Locked Box oder Closing Accounts), Earn-Out und Einbehalt, Garantien und Freistellungen, Haftungsgrenzen, Pflichten bis zum Vollzug und die Vollzugsbedingungen. Die Verhandlung dauert in der Praxis mehrere Wochen, bei komplexen Fällen auch Monate.
Beim Signing wird der Vertrag geschlossen, bei GmbH-Anteilen vor dem Notar. Das Closing folgt am selben Tag oder später, wenn noch Bedingungen offen sind. Typisch sind:
- Fusionskontrolle: Erreichen die Beteiligten die Umsatzschwellen, wird der Kauf beim Bundeskartellamt angemeldet (§ 39 GWB). Bis zur Freigabe darf er nicht vollzogen werden (§ 41 Abs. 1 GWB).
- Investitionsprüfung: Bei Käufern von außerhalb der EU und der EFTA kann das Bundeswirtschaftsministerium den Erwerb prüfen, in sensiblen Branchen besteht eine Meldepflicht.
- Zustimmungen: etwa von Mitgesellschaftern oder von Kunden mit Kontrollwechselklausel.
Ein spätester Vollzugstermin (Long Stop Date) verhindert, dass beide Seiten unbegrenzt gebunden bleiben. Am Closing zahlt der Käufer, die Anteile gehen über, und bei der GmbH reicht der Notar die neue Gesellschafterliste ein.
Rechenbeispiel: Welches Angebot ist mehr wert?
Ein Softwareunternehmen mit 14 Mio. Euro Umsatz und einer Nettofinanzverschuldung von 1,5 Mio. Euro führt ein begrenztes Bieterverfahren durch:
- Longlist mit 80 möglichen Käufern, davon kommen 24 auf die Shortlist.
- 14 Interessenten unterschreiben das NDA und erhalten das Informationsmemorandum.
- 7 indikative Angebote gehen ein, 4 Bieter kommen in die zweite Runde.
- 2 Bieter legen ein verbindliches Angebot für 100 % der Anteile vor.
Die beiden Angebote im Vergleich:
- Bieter A, strategischer Käufer: Unternehmenswert 28 Mio. Euro, Locked Box, alles bei Vollzug. Kaufpreis für die Anteile: 28,0 minus 1,5 ergibt 26,5 Mio. Euro.
- Bieter B, Finanzinvestor: Unternehmenswert 31 Mio. Euro, Kaufpreis für die Anteile also 29,5 Mio. Euro. Davon sind 3,0 Mio. Euro ein Earn-Out nach zwei Jahren, falls ein Umsatzziel erreicht wird, und 2,5 Mio. Euro ein Einbehalt für 18 Monate auf einem Treuhandkonto. Bei Vollzug fließen 29,5 minus 3,0 minus 2,5, also 24,0 Mio. Euro.
- Erwartungswert bei B: Die Verkäufer schätzen die Chance auf den Earn-Out auf 50 %. Wird der Einbehalt voll freigegeben, ergibt das 24,0 plus 2,5 plus 1,5, also 28,0 Mio. Euro.
- Ungünstiger Fall bei B: Ohne Earn-Out bleiben 24,0 plus 2,5, also 26,5 Mio. Euro. Das ist genauso viel wie bei A, kommt aber teils 18 Monate später und hängt am Einbehalt.
Bieter B nennt 3 Mio. Euro mehr Unternehmenswert, bringt im Erwartungswert aber nur 1,5 Mio. Euro mehr. Bieter A zahlt bei Vollzug 2,5 Mio. Euro mehr und lässt weniger Risiko bei den Verkäufern. Welches Angebot besser ist, hängt davon ab, wie sicher die Verkäufer das Umsatzziel einschätzen. Weil beide Bieter bis zuletzt im Verfahren sind, lässt sich bei beiden noch nachverhandeln, etwa über einen höheren Festpreis bei A.
Welche Berater brauchst du im M&A-Prozess?
- M&A-Berater: plant und führt den Prozess, erstellt mit dir Equity Story, Teaser, Informationsmemorandum und Finanzmodell, spricht Käufer an, steuert Datenraum und Fragen und verhandelt die wirtschaftlichen Punkte.
- Kanzlei: NDA, Prozessbrief, Kaufvertrag, Garantien und Offenlegungsverzeichnis.
- Steuerberatung: Haltestruktur, Besteuerung des Erlöses und steuerliche Fragen der Due Diligence.
- Wirtschaftsprüfer: bei Bedarf eine Vendor Due Diligence vor dem Start.
- Notar: Beurkundung des Kaufvertrags über GmbH-Anteile.
M&A-Berater arbeiten meist mit einem festen Grundhonorar und einem Erfolgshonorar, das sich nach dem Kaufpreis richtet und nur bei einem Abschluss anfällt. Ein strukturierter Prozess lohnt sich, wenn mehrere ernsthafte Käufergruppen in Frage kommen. Gibt es einen naheliegenden Käufer, der das Unternehmen kennt und zahlen kann, oder ist Vertraulichkeit besonders wichtig, passt oft eine geführte Einzelverhandlung besser. Dann reichen häufig Kanzlei und Steuerberatung, ergänzt um eine unabhängige Bewertung.
Typische Fehler
- Start mit unfertigen Unterlagen. Ein Datenraum, der in der zweiten Runde noch gefüllt wird, bremst alle Bieter und kostet Glaubwürdigkeit.
- Erkennbarer Teaser. Jede Angabe ist allgemein, zusammen verraten Nische, Region und Mitarbeiterzahl das Unternehmen.
- Exklusivität zu früh. Wer sie vor einem ausverhandelten, finanziell belegten Angebot gibt, verlagert die Verhandlungsmacht zum Bieter.
- Nur den Preis verglichen. Earn-Out, Einbehalt, Haftung und Vollzugsrisiken verändern den Wert eines Angebots oft stärker als die genannte Zahl.
- Fristen nicht durchgesetzt. Wer einzelnen Bietern immer wieder Verlängerungen gibt, verliert den Takt, auf dem der Wettbewerb beruht.
- Tagesgeschäft vernachlässigt. Verfehlt das Unternehmen während des Prozesses seine Planung, nutzen Bieter das für Nachverhandlungen.
- Antworten außerhalb der Fragenliste. Auskünfte per Telefon oder E-Mail lassen später offen, was als offengelegt gilt.
Häufige Fragen
Wie lange dauert ein M&A-Prozess?
Von der Vorbereitung bis zum Vollzug meist 6 bis 12 Monate. Am stärksten wirken die Qualität der Unterlagen, die Dauer der Due Diligence und behördliche Freigaben. Eine Fusionskontrolle verlängert die Zeit zwischen Signing und Closing meist um mehrere Wochen, ein Hauptprüfverfahren um Monate.
Was ist der Unterschied zwischen Teaser und Informationsmemorandum?
Der Teaser ist ein anonymes Kurzprofil von höchstens rund fünf Folien und geht ohne Vertraulichkeitsvereinbarung hinaus. Das Informationsmemorandum ist die ausführliche Darstellung mit Markt, Geschäftsmodell, Zahlen und Planung. Es erhalten nur Interessenten, die ein NDA unterschrieben haben.
Sind indikative Angebote verbindlich?
Nein. Sie stehen unter dem Vorbehalt der Due Diligence und der Gremienzustimmung des Bieters. Auch das verbindliche Angebot der zweiten Runde begründet in der Regel noch keinen Anspruch auf Abschluss, das tut erst der unterzeichnete Kaufvertrag.
Muss ich das höchste Angebot annehmen?
Nein. Im Prozessbrief behältst du dir vor, jedes Angebot abzulehnen und das Verfahren zu beenden. Kein Bieter hat einen Anspruch auf den Zuschlag.
Erfahren Mitarbeitende von dem Verkauf?
Das Risiko steigt mit der Zahl der angesprochenen Interessenten. Anonyme Teaser, NDAs und ein Kontaktverbot im Prozessbrief begrenzen es, schließen es aber nicht aus. Lege deshalb vorab fest, wann und wie du Mitarbeitende und wichtige Kunden informierst.
Gibt es einen M&A-Prozess auch in der Insolvenz?
Ja, als übertragende Sanierung. Dabei verkauft der Insolvenzverwalter das fortführungsfähige Geschäft, die Verbindlichkeiten bleiben in der Insolvenzmasse. Ablauf, Rollen und Haftung unterscheiden sich deutlich vom regulären Verkauf durch die Gesellschafter.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wir begleiten Gesellschafter von Technologieunternehmen mit Produkt am Markt und laufendem Umsatz beim Unternehmensverkauf, von der Vorbereitung bis zum Closing. Für die Ansprache haben wir Zugang zu über 1.000 Kontaktpersonen bei über 400 Investoren-Unternehmen. Unsere Prozesse sind an DIN EN ISO 9001 angelehnt.
Ein Verkauf dauert meist 6 bis 12 Monate, wir arbeiten in der Regel auf sechs Monate hin. Unser Honorar besteht aus einem monatlichen Fixum und einem Erfolgshonorar, das nur bei einem Verkauf anfällt und sich nach dem erzielten Kaufpreis richtet. Mehr zu unserer M&A-Beratung beim Unternehmensverkauf. Einen Überblick über Kosten und Dauer gibt unser Ratgeber Unternehmen verkaufen. Oder vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.