Unternehmen verkaufen: Ablauf, Dauer und Kosten

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






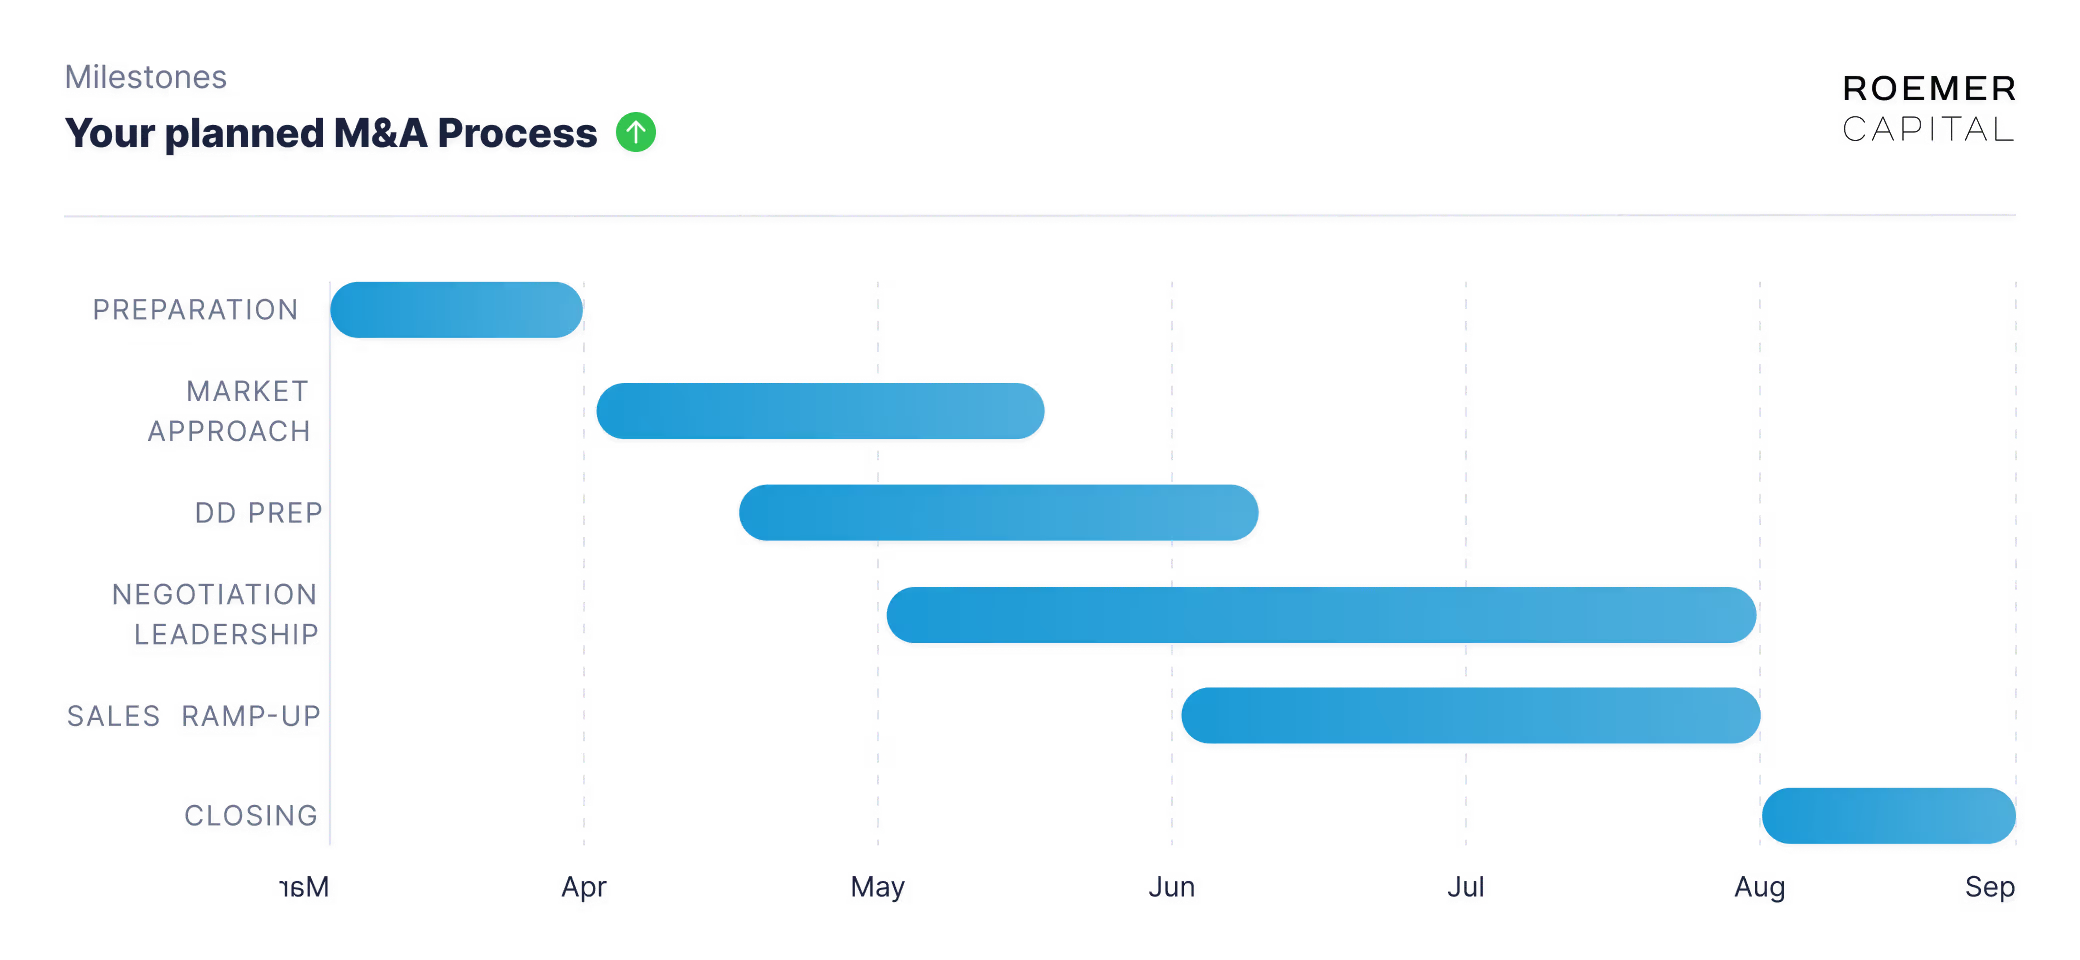
- Ein Unternehmensverkauf läuft in drei Phasen ab: Vorbereitung, vertrauliche Käuferansprache und Verhandlung bis zum Closing.
- Von der Aufbereitung der Unterlagen bis zum Vollzug vergehen meist sechs bis zwölf Monate. Das Tempo bestimmt die Vorbereitung.
- Kosten entstehen für M&A-Berater, Kanzlei, Steuerberatung und bei GmbH-Anteilen den Notar. Den größten Abzug vom Erlös macht meist die Steuer.
- Im Rechenbeispiel bleiben der Gründerin von 10,5 Mio. Euro Unternehmenswert nach Kosten und Steuern rund 6,6 Mio. Euro.
- Privat gehaltene GmbH-Anteile ab 1 Prozent sind nach § 17 EStG zu 60 Prozent steuerpflichtig, in einer Holding-GmbH nach § 8b KStG zu 95 Prozent steuerfrei.
Ein Unternehmensverkauf läuft in drei Phasen ab: Vorbereitung, vertrauliche Käuferansprache und Verhandlung bis zum Vollzug. Von der Aufbereitung der Unterlagen bis zum Closing vergehen meist sechs bis zwölf Monate. Kosten entstehen für den M&A-Berater, die Kanzlei, die Steuerberatung und bei GmbH-Anteilen den Notar; den größten Abzug vom Erlös macht aber meist die Steuer.
Dieser Ratgeber zeigt den Ablauf in neun Schritten, erklärt, wovon Dauer und Kosten abhängen, und rechnet ein Beispiel vom Unternehmenswert bis zum Nettoerlös durch. Zu den wichtigsten Einzelthemen gibt es eigene Beiträge, die an der passenden Stelle verlinkt sind.
Wie läuft ein Unternehmensverkauf ab?
Ein strukturierter Verkauf folgt fast immer derselben Reihenfolge. Die Schritte überlappen sich, aber keiner lässt sich überspringen, ohne dass es später teurer wird.
- Ziel klären. Willst du alles verkaufen oder nur einen Teil? Willst du nach dem Verkauf noch mitarbeiten, und wie lange? Die Antworten bestimmen, welche Käufer überhaupt passen.
- Struktur und Steuern prüfen. Mit deiner Steuerberatung klärst du, wer die Anteile hält, ob ein Anteilsverkauf (Share Deal) oder ein Verkauf einzelner Wirtschaftsgüter (Asset Deal) in Frage kommt und welche Fristen laufen. Das gehört an den Anfang, weil sich manches nur mit Vorlauf ändern lässt.
- Zahlen und Unterlagen aufbereiten. Käufer erwarten Abschlüsse mehrerer Jahre, aktuelle Monatszahlen, eine Planung und ein bereinigtes EBITDA. Das ist das Ergebnis vor Zinsen, Steuern und Abschreibungen, ohne Einmaleffekte und private Kosten. Dazu kommen Verträge, eine aktuelle Gesellschafterliste und ein geordneter Datenraum.
- Wert einschätzen. Aus Ergebnis, Wachstum und vergleichbaren Transaktionen entsteht eine Bewertungsspanne. Sie ist dein Maßstab für die Angebote, kein fester Preis.
- Käufer auswählen. Eine Longlist sammelt alle denkbaren Käufer: Wettbewerber, Kunden, Lieferanten, Finanzinvestoren, Family Offices und das eigene Management. Daraus wird eine Shortlist der Adressen, die du tatsächlich ansprichst.
- Vertraulich ansprechen. Interessenten bekommen zuerst ein anonymes Blindprofil (Teaser). Wer weiter will, unterschreibt eine Vertraulichkeitsvereinbarung und erhält das Informationsmemorandum mit Geschäftsmodell, Zahlen und Planung.
- Angebote vergleichen und LOI zeichnen. Nach unverbindlichen Angeboten und Managementpräsentationen wählst du einen Käufer und unterzeichnest eine Absichtserklärung (Letter of Intent, LOI). Sie hält Preis und Eckpunkte fest und gibt dem Käufer meist eine Exklusivität.
- Due Diligence begleiten. Der Käufer prüft Finanzen, Steuern, Verträge, Personal und Technik. Parallel verhandeln die Kanzleien den Kaufvertrag.
- Signing und Closing. GmbH-Anteile werden beim Notar verkauft und abgetreten. Mit dem Vollzug fließt der Kaufpreis, und der Notar reicht die neue Gesellschafterliste zum Handelsregister ein.
Wie die Phasen im Detail aussehen, mit Informationsmemorandum, Bieterverfahren und Zeitplan, zeigt der Beitrag zum M&A-Prozess. Wenn du nicht das ganze Unternehmen, sondern einzelne Geschäftsanteile abgeben willst, lies den Beitrag GmbH-Anteile verkaufen.
Wie lange dauert ein Unternehmensverkauf?
Ein strukturierter Verkauf dauert meist sechs bis zwölf Monate, gerechnet von der Aufbereitung der Unterlagen bis zum Vollzug. Die Spanne entsteht selten im Verkaufsprozess selbst, sondern in der Vorbereitung. Wer mit sauberen Zahlen, geordneten Verträgen und fertigem Datenraum startet, landet am unteren Ende.
Die einzelnen Abschnitte brauchen unterschiedlich lange:
- Vorbereitung: Zahlen, Bewertung, Blindprofil, Informationsmemorandum und Datenraum. Fehlen Abschlüsse oder ist die Gesellschafterliste nicht aktuell, dauert dieser Teil am längsten.
- Ansprache und Angebote: Käufer brauchen Zeit für ihre internen Gremien. Mehrere Interessenten parallel zu führen kostet kaum zusätzliche Zeit, stärkt aber deine Position.
- Exklusivität und Due Diligence: Die Prüfung dauert im Unternehmensverkauf eher sechs bis zwölf Wochen. Ähnlich lang ist häufig die Exklusivität, die der LOI dem Käufer einräumt.
- Signing bis Closing: Sind keine Bedingungen offen, fallen beide auf denselben Tag. Ist der Verkauf beim Bundeskartellamt anzumelden, darf er erst nach der Freigabe vollzogen werden (§ 41 GWB). Die erste Prüfphase dauert einen Monat, ein vertieftes Hauptprüfverfahren bis zu fünf Monate ab vollständiger Anmeldung (§ 40 GWB).
Vor dem eigentlichen Prozess liegt oft eine längere Phase, die in keinem Zeitplan steht: die Abhängigkeit vom Inhaber abbauen, eine zweite Führungsebene aufbauen, die Zahlen auf Käuferniveau bringen. Das dauert eher Jahre als Monate. Wie du das planst, steht im Beitrag zur Exit-Strategie.
Was kostet ein Unternehmensverkauf?
Die Kosten fallen an vier Stellen an. Eine feste Summe gibt es nicht, weil jeder Posten von anderen Größen abhängt.
M&A-Berater
Transaktionsberater rechnen meist mit zwei Bausteinen ab: einem festen Grundhonorar für die laufende Arbeit und einem Erfolgshonorar, das nur bei einem Verkauf anfällt. Das Erfolgshonorar ist in der Regel ein Prozentsatz des Kaufpreises, teils mit Mindestbetrag oder Staffel. Für den tatsächlichen Betrag zählen vier Punkte oft mehr als der Satz selbst:
- wovon das Honorar berechnet wird, vom Unternehmenswert oder vom Kaufpreis für die Anteile,
- ob und wann es auf Einbehalt, Earn-Out oder Verkäuferdarlehen fällig wird,
- ob das Grundhonorar auf das Erfolgshonorar angerechnet wird,
- wie lange eine Nachlaufzeit gilt, falls der Verkauf erst nach Ende des Mandats zustande kommt.
Das Honorar versteht sich zuzüglich Umsatzsteuer. Verkaufst du Anteile aus dem Privatvermögen, kannst du diese in der Regel nicht als Vorsteuer abziehen. Vergleiche Angebote deshalb immer über die Gesamtvergütung bei dem Kaufpreis, den du erwartest.
Kanzlei
Die Kanzlei entwirft oder prüft den Kaufvertrag, verhandelt Garantien und Haftung und begleitet die Beurkundung. Die Kosten hängen vom Umfang des Vertrags ab, von der Zahl der Verhandlungsrunden und davon, ob Spezialfragen wie Arbeitsrecht oder Fusionskontrolle dazukommen. Abgerechnet wird meist nach Stunden oder über eine vereinbarte Pauschale. Ein Erfolgshonorar ist Anwälten nur in engen Ausnahmen erlaubt (§ 49b Abs. 2 BRAO).
Steuerberatung
Die Steuerberatung prüft vor dem Verkauf die Struktur, rechnet die Steuerlast der Varianten durch und begleitet die Steuerklauseln im Vertrag. Der Aufwand hängt davon ab, wie sauber die Buchhaltung ist und ob vor dem Verkauf noch umstrukturiert werden muss.
Notar
GmbH-Anteile lassen sich nur mit notarieller Beurkundung verkaufen und abtreten (§ 15 Abs. 3 und 4 GmbHG). Die Gebühren stehen im Gerichts- und Notarkostengesetz (GNotKG). Sie richten sich nach dem Geschäftswert, beim Anteilskauf im Wesentlichen nach dem Kaufpreis, und steigen langsamer als der Wert. Wer sie trägt, regelt der Vertrag; häufig übernimmt sie der Käufer.
Weitere Kosten
- Datenraum: die Lizenz für einen virtuellen Datenraum für die Dauer des Prozesses.
- Vendor Due Diligence: eine Prüfung im Auftrag des Verkäufers vor dem Start. Sie kostet Geld, spart aber oft Zeit und Streit über die Zahlen.
- Garantieversicherung: Sie deckt Ansprüche aus den Garantien des Kaufvertrags und kommt in Frage, wenn beide Seiten das Haftungsrisiko des Verkäufers begrenzen wollen.
- Deine eigene Zeit: Ein Verkauf bindet die Geschäftsführung über Monate. Leiden dabei die Zahlen, kostet das oft mehr als jedes Honorar.
Steuerlich mindern die Kosten deinen Veräußerungsgewinn. Bei Anteilen im Privatvermögen zählen sie als Veräußerungskosten nach § 17 Abs. 2 EStG, im Teileinkünfteverfahren allerdings nur zu 60 Prozent (§ 3c Abs. 2 EStG).
Wann sich ein M&A-Berater nicht lohnt
Nicht jeder Verkauf braucht einen Transaktionsberater. Steht der Käufer fest, ist der Preis fair ausgehandelt und geht es nur noch um den Vertrag, reichen oft Kanzlei und Steuerberatung. Das gilt etwa für die Übergabe an langjährige Mitarbeiter mit gesicherter Finanzierung. Bei sehr kleinen Betrieben stehen Honorar und möglicher Mehrpreis oft in keinem Verhältnis; dort helfen Nachfolgebörsen und die Beratung der Kammern. Ein Berater lohnt sich, wenn mehrere Käufer im Wettbewerb stehen sollen, wenn der Preis schwer einzuschätzen ist oder wenn du das Tagesgeschäft nicht monatelang liegen lassen kannst.
Wie viel ist mein Unternehmen wert?
Käufer leiten den Preis aus dem nachhaltigen Ergebnis ab. Bei profitablen Unternehmen ist das meist das bereinigte EBITDA, multipliziert mit einem Faktor, zu dem vergleichbare Unternehmen verkauft wurden. Bei wachsenden Technologieunternehmen ohne stabiles Ergebnis rechnen Käufer oft mit Umsatzmultiplikatoren, vor allem auf wiederkehrende Umsätze.
Wichtig ist der Unterschied zwischen zwei Größen. Der Unternehmenswert (Enterprise Value) ist der Wert des operativen Geschäfts. Der Kaufpreis für die Anteile (Equity Value) ist das, was bei dir ankommt: Unternehmenswert minus Finanzschulden plus freie Liquidität. Methoden, Multiplikatoren und typische Bewertungsfehler erklärt der Beitrag Unternehmensbewertung. Eine erste Spanne liefert der Bewertungsrechner.
Rechenbeispiel: vom Unternehmenswert zum Nettoerlös
Eine Software-GmbH gehört zu 100 Prozent ihrer Gründerin. Sie hält die Anteile privat, ihre Anschaffungskosten entsprechen dem Stammkapital von 25.000 Euro. Alle Werte sind für das Beispiel angenommen.
- Ausgewiesenes EBITDA: 1.350.000 Euro.
- Bereinigung: Die Gründerin bezieht 120.000 Euro Gehalt, marktüblich für eine angestellte Geschäftsführung wären 200.000 Euro. Das senkt das Ergebnis um 80.000 Euro. Ein einmaliger Rechtsstreit hat 230.000 Euro gekostet, die hinzugerechnet werden. Bereinigtes EBITDA: 1.350.000 minus 80.000 plus 230.000 = 1.500.000 Euro.
- Unternehmenswert bei einem Multiplikator von 7,0: 1.500.000 × 7,0 = 10.500.000 Euro.
- Nettofinanzverschuldung: Bankdarlehen von 1.800.000 Euro minus liquide Mittel von 800.000 Euro = 1.000.000 Euro.
- Kaufpreis für die Anteile: 10.500.000 minus 1.000.000 = 9.500.000 Euro.
- Transaktionskosten für Berater, Kanzlei, Steuerberatung und Notar zusammen: 250.000 Euro.
- Veräußerungsgewinn: 9.500.000 minus 25.000 minus 250.000 = 9.225.000 Euro.
- Steuerpflichtig im Teileinkünfteverfahren: 60 Prozent von 9.225.000 = 5.535.000 Euro.
- Einkommensteuer, vereinfacht mit dem Spitzensteuersatz von 45 Prozent (§ 32a EStG) und 5,5 Prozent Solidaritätszuschlag darauf, zusammen 47,475 Prozent, ohne Kirchensteuer: 5.535.000 × 47,475 Prozent = 2.627.741 Euro (gerundet).
- Nettoerlös: 9.500.000 minus 250.000 minus 2.627.741 = 6.622.259 Euro.
Von 10,5 Mio. Euro Unternehmenswert kommen bei der Gründerin rund 6,6 Mio. Euro an, gut 63 Prozent. Die Steuer ist mit Abstand der größte Abzug.
Zwei Hebel zeigt das Beispiel deutlich. Erstens wirkt jede Bereinigung siebenfach: Hält eine Position über 100.000 Euro in der Due Diligence nicht, sinkt der Unternehmenswert um 700.000 Euro. Zweitens zählt, wer die Anteile hält. Hätte die Gründerin die Anteile über eine eigene Holding-GmbH gehalten, wären nach § 8b KStG 95 Prozent des Gewinns steuerfrei. Bei angenommen 30 Prozent Körperschaft- und Gewerbesteuer auf die übrigen 5 Prozent läge die Steuer bei 138.375 Euro. Das Geld bliebe dann allerdings in der Holding, und eine Holding, die erst kurz vor dem Verkauf entsteht, bringt diesen Vorteil nicht ohne Weiteres (siehe unten).
Share Deal oder Asset Deal?
Bei einer GmbH verkaufst du in der Regel deine Geschäftsanteile, das ist der Share Deal. Die Gesellschaft bleibt mit allen Verträgen, Mitarbeitern und Risiken bestehen, nur der Eigentümer wechselt. Beim Asset Deal verkauft die Gesellschaft selbst ihre Wirtschaftsgüter, Verträge und den Betrieb. Käufer mögen ihn, weil sie Altrisiken zurücklassen und den Kaufpreis abschreiben können. Für Verkäufer ist er meist teurer: Der Gewinn wird zuerst in der GmbH voll versteuert, und die Ausschüttung an dich löst ein zweites Mal Steuer aus. Ein Einzelunternehmen hat keine Anteile; hier gehen immer die einzelnen Wirtschaftsgüter über. Wird ein Unternehmen im Ganzen übertragen, fällt darauf keine Umsatzsteuer an (§ 1 Abs. 1a UStG).
Welche Steuern fallen beim Unternehmensverkauf an?
Das hängt davon ab, wer verkauft und was verkauft wird:
- GmbH-Anteile im Privatvermögen ab 1 Prozent: Warst du in den letzten fünf Jahren zu mindestens 1 Prozent beteiligt, gilt § 17 EStG. Im Teileinkünfteverfahren sind 40 Prozent des Gewinns steuerfrei (§ 3 Nr. 40 EStG), 60 Prozent werden mit deinem persönlichen Steuersatz belastet. Beim Spitzensteuersatz sind das mit Solidaritätszuschlag effektiv knapp 28,5 Prozent des Gewinns.
- GmbH-Anteile im Privatvermögen unter 1 Prozent: Der Gewinn ist ein Kapitalertrag und unterliegt der Abgeltungsteuer von 25 Prozent (§ 32d Abs. 1 EStG) zuzüglich Solidaritätszuschlag.
- Anteile in einer Holding-GmbH: Der Gewinn ist nach § 8b Abs. 2 KStG steuerfrei, 5 Prozent gelten aber als nicht abziehbare Betriebsausgaben (§ 8b Abs. 3 KStG). Die Belastung liegt bei rund 1,5 Prozent des Gewinns (Stand 2026). Wird die Holding erst kurz vor dem Verkauf durch Einbringung der Anteile geschaffen, gilt eine Sperrfrist von sieben Jahren. Ein Verkauf in dieser Zeit löst eine Nachversteuerung aus, die mit jedem abgelaufenen Jahr um ein Siebtel sinkt (§ 22 Abs. 2 UmwStG).
- Einzelunternehmen und Anteile an Personengesellschaften: Es gelten die Regeln zur Betriebsveräußerung nach § 16 EStG. Unter persönlichen Voraussetzungen, etwa ab Vollendung des 55. Lebensjahres, gibt es auf Antrag einen Freibetrag (§ 16 Abs. 4 EStG) und einen ermäßigten Steuersatz (§ 34 Abs. 3 EStG). Beides wird nur einmal im Leben gewährt.
Welche Variante für dich gilt und ob sich eine Umstrukturierung noch lohnt, klärst du mit deiner Steuerberatung, und zwar bevor du mit Käufern sprichst.
Wer kauft Unternehmen?
- Strategische Käufer: Wettbewerber, Kunden oder Lieferanten. Sie zahlen oft am meisten, weil sie Synergien heben können, bekommen dafür aber tiefen Einblick in deine Zahlen und Kunden.
- Finanzinvestoren: Private-Equity-Gesellschaften kaufen, um das Unternehmen weiterzuentwickeln und nach einigen Jahren wieder zu verkaufen. Oft verlangen sie, dass du mit einem Teil des Erlöses beteiligt bleibst.
- Family Offices: Sie verwalten das Vermögen einer Familie und halten Beteiligungen häufig länger als Fonds.
- Das eigene Management: Beim Management-Buy-out übernimmt die Führungsmannschaft. Der Preis ist oft niedriger, weil die Finanzierung ihn begrenzt. Dafür bleibt der Verkauf diskret.
Ist der Verkauf Teil deiner Nachfolge, lies auch den Beitrag zur Unternehmensnachfolge. Er vergleicht Verkauf, Übergabe in der Familie und Management-Buy-out an einem Zahlenbeispiel.
Wie wird der Kaufpreis gezahlt?
Nicht immer fließt der ganze Kaufpreis beim Closing. Drei Bausteine sind verbreitet:
- Einbehalt: Ein Teil des Preises liegt eine Zeit lang auf einem Treuhandkonto, als Sicherheit für Garantieansprüche des Käufers.
- Earn-Out: Ein Teil hängt davon ab, ob das Unternehmen nach dem Verkauf vereinbarte Ziele erreicht, häufig über ein bis drei Geschäftsjahre. Rechne mit dem erwarteten, abgezinsten Wert, nicht mit dem Höchstbetrag. Mehr dazu im Glossar unter Earn-Out.
- Verkäuferdarlehen: Du stundest einen Teil des Preises, meist im Rang hinter der Bank. In der Praxis sind das häufig 10 bis 30 Prozent des Kaufpreises.
Für den Vergleich zweier Angebote zählt deshalb nicht die Zahl in der Überschrift, sondern was zu welchem Zeitpunkt und mit welcher Sicherheit bei dir ankommt.
Typische Fehler beim Unternehmensverkauf
- Zu spät anfangen. Wer erst plant, wenn er raus will, verkauft mit allen Schwächen. Abhängigkeit vom Inhaber und eine dünne Zahlenbasis lassen sich nicht in drei Monaten beheben.
- Nur mit einem Interessenten sprechen. Ohne Vergleich fehlt dir jeder Maßstab für Preis und Bedingungen. Der Käufer weiß das.
- Bereinigungen, die nicht halten. Jede Position im bereinigten EBITDA braucht einen Beleg. Fällt sie in der Due Diligence, kostet sie das Vielfache ihres Betrags.
- Nur auf den Preis schauen. Garantien, Haftungsgrenzen, Einbehalt und Earn-Out entscheiden oft genauso über dein Ergebnis wie die Zahl im LOI.
- Steuern zu spät klären. Eine Holding, die kurz vor dem Verkauf entsteht, hilft wenig und kann Nachsteuer auslösen.
- Kontrollwechselklauseln übersehen. Manche Verträge erlauben dem Partner bei einem Eigentümerwechsel die Kündigung. Findet der Käufer das erst in der Due Diligence, nutzt er es für Preisabschläge.
- Das Tagesgeschäft vernachlässigen. Sinken Umsatz oder Ergebnis während des Prozesses, verhandelt der Käufer nach.
Häufige Fragen
Wie lange dauert es, ein Unternehmen zu verkaufen?
Meist sechs bis zwölf Monate von der Aufbereitung der Unterlagen bis zum Vollzug. Gute Vorbereitung verkürzt den Prozess, fehlende Zahlen oder eine Fusionskontrolle verlängern ihn.
Was kostet es, eine Firma zu verkaufen?
Eine Pauschale gibt es nicht. Beraterhonorare hängen vom Kaufpreis und vom Aufwand ab, Notargebühren vom Geschäftswert nach dem GNotKG, Kanzlei und Steuerberatung vom Umfang der Arbeit. Den größten Abzug vom Erlös macht in der Regel die Steuer.
Kann ich mein Unternehmen steuerfrei verkaufen?
Ganz steuerfrei fast nie. Privat gehaltene GmbH-Anteile ab 1 Prozent sind zu 60 Prozent steuerpflichtig. In einer Holding-GmbH sind 95 Prozent des Gewinns steuerfrei, solange das Geld dort bleibt; eine kurz vor dem Verkauf geschaffene Holding löst aber innerhalb von sieben Jahren eine anteilige Nachversteuerung aus.
Muss ich meine Mitarbeiter über den Verkauf informieren?
Beim Share Deal ändert sich für die Mitarbeitenden rechtlich nichts, ihre Arbeitsverträge laufen unverändert weiter. Geht beim Asset Deal ein Betrieb oder Betriebsteil über, wechseln die Arbeitsverhältnisse zum Käufer, und alle Betroffenen sind vorher in Textform zu unterrichten (§ 613a BGB). Gibt es einen Betriebsrat, können zusätzlich Informationspflichten gegenüber dem Wirtschaftsausschuss bestehen (§ 106 BetrVG).
Brauche ich für den Verkauf einen Notar?
Bei GmbH-Anteilen ja. Kaufvertrag und Abtretung müssen notariell beurkundet werden (§ 15 Abs. 3 und 4 GmbHG). Gegenüber der Gesellschaft gilt der Käufer erst als Gesellschafter, wenn er in der im Handelsregister aufgenommenen Gesellschafterliste steht (§ 16 Abs. 1 GmbHG).
Kann ich nach dem Verkauf im Unternehmen bleiben?
Ja, meist befristet. Käufer vereinbaren oft eine Übergangszeit, in der du Kunden und Wissen übergibst, als Geschäftsführer oder als Berater. Hängt ein Earn-Out an deinem Verbleib, lass die Steuerfolgen prüfen, weil die Zahlung dann als Arbeitslohn gelten kann.
Wann ist der beste Zeitpunkt für einen Verkauf?
Wenn das Unternehmen wächst und die Zahlen stabil sind, nicht erst in einer Phase des Stillstands. Käufer bezahlen die Zukunft. Wer nach zwei schwachen Quartalen verkauft, muss den Rückgang erklären und bekommt weniger.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wir begleiten Gründer und Gesellschafter von Technologieunternehmen mit Produkt am Markt und laufendem Umsatz beim Verkauf: von Bewertung, Blindprofil und Käuferliste über Datenraum und Due Diligence bis zu LOI, Signing und Closing. Ein Verkauf dauert bei uns meist sechs bis zwölf Monate, wir arbeiten in der Regel auf sechs Monate hin. Kaufvertrag und Steuergestaltung verantworten deine Kanzlei und deine Steuerberatung, mit denen wir eng zusammenarbeiten.
Unser Honorar besteht aus einem monatlichen Fixum und einem Erfolgshonorar, das nur bei einem Verkauf anfällt und sich nach dem erzielten Kaufpreis richtet. Mehr dazu auf der Seite zur M&A-Beratung beim Unternehmensverkauf. Wenn du deine Lage einordnen willst, vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.