Exit-Strategie: Wie Gründer den Verkauf vorbereiten


Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






- Eine Exit-Strategie legt fest, wie, wann und an wen du verkaufst und was bis dahin fertig sein muss.
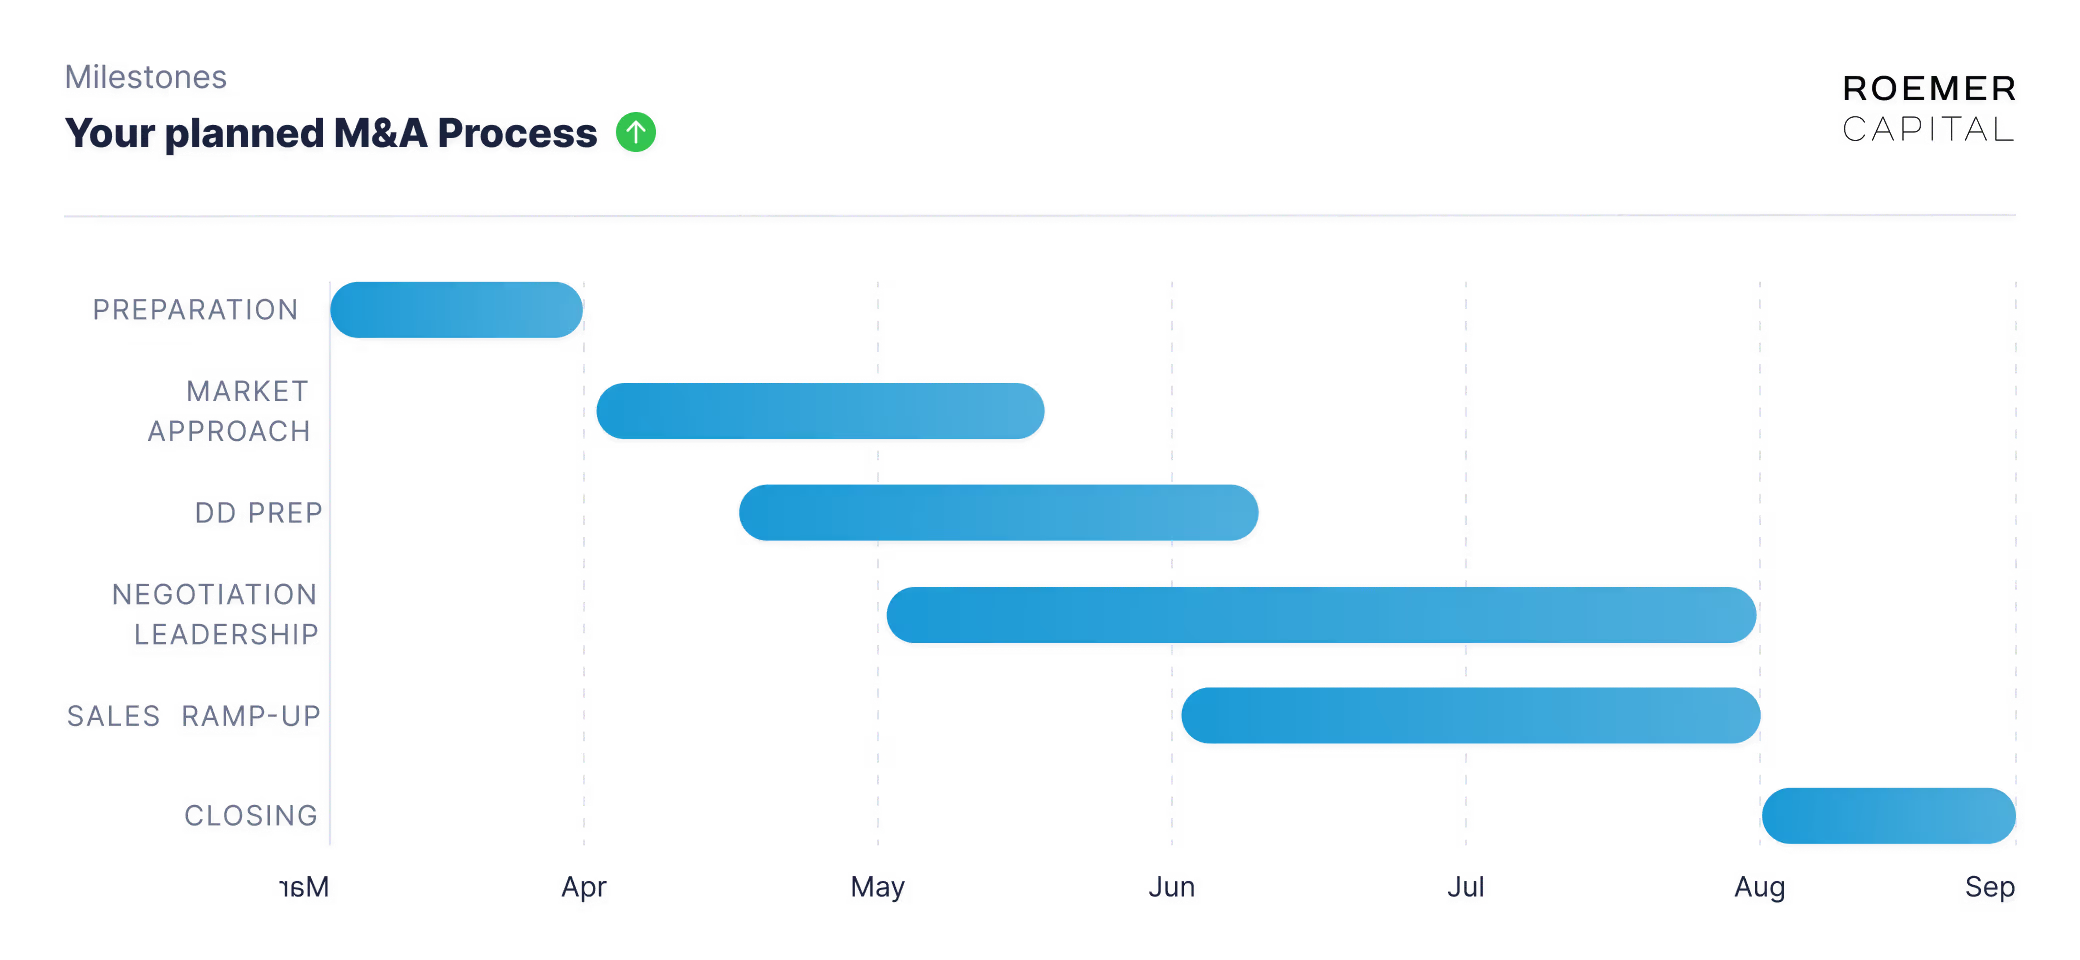
- Plane 18 bis 24 Monate ein: rund ein Jahr Vorbereitung und danach 6 bis 12 Monate Verkaufsprozess.
- Typische Wege sind Trade Sale, Verkauf an einen Finanzinvestor, Management-Buy-out und Secondary. Ein Börsengang ist die Ausnahme.
- Jeder Euro nachhaltiges EBITDA zählt mehrfach: Bei einem angenommenen Multiple von 7 bringen 100.000 Euro mehr EBITDA rund 700.000 Euro Unternehmenswert.
- Käufer prüfen Governance, Zahlenqualität, Abhängigkeit vom Gründer, Verträge, geistiges Eigentum und Steuerstruktur.
- Eine Holding kurz vor dem Verkauf hilft oft wenig, weil nach einer steuerneutralen Einbringung eine Sperrfrist von sieben Jahren gilt.
Eine Exit-Strategie legt fest, wie, wann und an wen du dein Unternehmen oder deine Anteile verkaufen willst und was bis dahin fertig sein muss. Plane dafür 18 bis 24 Monate ein: etwa ein Jahr Vorbereitung und danach 6 bis 12 Monate für den eigentlichen Verkaufsprozess. Der Preis entsteht vor allem in der Vorbereitung, denn Käufer zahlen für saubere Zahlen, wenig Abhängigkeit vom Gründer und geordnete Verträge und Rechte.
Dieser Ratgeber zeigt dir die typischen Exit-Wege, einen Zeitplan für die Vorbereitung, die wichtigsten Werttreiber mit einem Rechenbeispiel und die Fehler, die im Verkaufsprozess am meisten Geld kosten.
Was ist eine Exit-Strategie?
Exit heißt Ausstieg. Gemeint ist der Moment, in dem Gründer oder Investoren ihre Anteile ganz oder teilweise verkaufen und den Wert ihrer Arbeit in Geld umwandeln. Die Exit-Strategie ist der Plan dafür. Sie beantwortet vier Fragen:
- Was willst du erreichen: den kompletten Ausstieg, einen Teilverkauf oder einen starken Partner für das weitere Wachstum?
- Wer kommt als Käufer infrage?
- Wann ist der richtige Zeitpunkt?
- Was muss im Unternehmen bis dahin fertig sein?
Eine Exit-Strategie heißt nicht, dass du morgen aufhören willst. Investoren fragen schon in Finanzierungsrunden danach, weil sie ihr Geld irgendwann zurückbekommen wollen und viele Fonds eine begrenzte Laufzeit haben. Wer früh weiß, welcher Käufer später infrage kommt, kann das Unternehmen gezielt in diese Richtung bauen.
Welche Exit-Optionen gibt es?
Für Technologieunternehmen gibt es fünf typische Wege. Sie unterscheiden sich darin, wer kauft, wie viel du verkaufst und wie lange du danach noch gebraucht wirst.
Trade Sale: Verkauf an einen strategischen Käufer
Beim Trade Sale kauft ein Unternehmen aus derselben oder einer benachbarten Branche. Es zahlt für Produkt, Kunden, Technologie oder Team und rechnet oft mit Synergien, also mit Vorteilen, die erst durch den Zusammenschluss entstehen. Deshalb kann ein strategischer Käufer mehr zahlen als ein Finanzinvestor. Der Haken: Oft ist der Käufer ein Wettbewerber. Du musst genau steuern, wann er welche Informationen sieht.
Verkauf an einen Finanzinvestor
Private-Equity-Fonds kaufen Unternehmen, um sie einige Jahre weiterzuentwickeln und dann wieder zu verkaufen. Sie achten auf stabile Gewinne, wiederkehrende Umsätze und ein Management, das ohne die Gründer funktioniert. Häufig erwarten sie, dass du einen Teil deiner Anteile behältst oder dich am Käufer neu beteiligst (Rückbeteiligung) und noch einige Jahre an Bord bleibst. Ein Teil des Kaufpreises hängt oft an späteren Zielen (Earn-out).
Management-Buy-out
Beim Management-Buy-out kauft die bisherige Führungsmannschaft das Unternehmen. Der Vorteil: Die Käufer kennen das Geschäft, und die Übergabe bleibt vertraulich. Der Nachteil: Manager haben selten genug eigenes Geld. Der Preis hängt deshalb daran, wie viel Bankdarlehen, Beteiligungskapital und Verkäuferdarlehen sich auftreiben lassen. Beim Verkäuferdarlehen stundest du selbst einen Teil des Kaufpreises.
Secondary: Teilverkauf an Investoren
Bei einem Secondary verkaufst du bestehende Anteile an einen neuen oder einen bisherigen Investor. Das Geld fließt an dich, nicht an die Gesellschaft. Oft geschieht das zusammen mit einer Finanzierungsrunde. So sicherst du einen Teil deines Vermögens ab und baust trotzdem weiter.
Börsengang als Ausnahme
Für die meisten Technologieunternehmen ist ein Börsengang kein realistischer Exit-Weg. Er setzt eine Aktiengesellschaft oder eine SE voraus, eine GmbH muss vorher die Rechtsform wechseln (Formwechsel nach §§ 190 ff. UmwG). Dazu kommen hohe Kosten und dauerhafte Pflichten am Kapitalmarkt. Und er ist kein schneller Ausstieg: Altaktionäre verpflichten sich meist vertraglich, ihre Aktien für sechs bis zwölf Monate nach dem Börsengang nicht zu verkaufen.
Daneben gibt es die Nachfolge in der Familie und den Verkauf an externe Manager (Management-Buy-in). Für Gründer von Technologieunternehmen stehen aber meist Trade Sale, Finanzinvestor und Secondary im Vordergrund.
Welcher Exit-Weg passt zu dir?
Die Wahl folgt deinen Zielen, nicht umgekehrt. Diese Fragen helfen dir dabei:
- Willst du ganz raus oder weitermachen? Wer ganz aussteigen will, braucht einen Käufer, der das Unternehmen ohne ihn führen kann. Wer weitermachen will, ist bei einem Finanzinvestor oder einem Secondary richtig.
- Wie wichtig ist dir der höchste Preis? Strategische Käufer zahlen oft am meisten, stellen dafür aber Team, Marke und Standort stärker infrage.
- Wer sitzt mit am Tisch? Deine Investoren haben eigene Ziele und oft Rechte aus der Gesellschaftervereinbarung, etwa eine Mitverkaufspflicht (Drag-along) oder ein Mitverkaufsrecht (Tag-along).
- Wie profitabel bist du? Finanzinvestoren und Management-Buy-outs brauchen planbare Gewinne, weil sie Teile des Kaufpreises mit Krediten bezahlen. Ein Trade Sale kann auch bei Verlusten klappen, wenn Technologie oder Kunden strategisch passen.
Wann solltest du mit der Exit-Planung beginnen?
Früher, als die meisten denken. Der Verkaufsprozess selbst dauert in der Regel 6 bis 12 Monate. Die Dinge, die den Preis bestimmen, brauchen aber länger: eine zweite Führungsebene, belastbare Monatszahlen über mehrere Jahre, geordnete Verträge. Ein bewährter Zeitplan, gerechnet ab heute:
- Monat 1 bis 3, Zielbild und Bestandsaufnahme: Lege fest, was du erreichen willst und bis wann. Lass dir eine erste Wertspanne rechnen und prüfe ehrlich, was ein Käufer heute bemängeln würde.
- Monat 3 bis 6, Struktur: Stelle das Berichtswesen auf saubere Monatszahlen um, plane die zweite Führungsebene und räume Cap Table und Gesellschaftervereinbarung auf.
- Monat 6 bis 12, Werttreiber: Senke die Abhängigkeit von einzelnen Kunden und von dir, dokumentiere Einmaleffekte und sichere Verträge und Rechte ab.
- Monat 10 bis 12, Unterlagen: Datenraum, Unternehmensprofil und Planung für die nächsten drei Jahre. Wenn es sich lohnt, beauftragst du eine Vendor Due Diligence, also eine Prüfung im Auftrag des Verkäufers.
- Ab Monat 12, Verkaufsprozess über 6 bis 12 Monate: Käuferansprache, Angebote, Due Diligence, Verhandlung, Beurkundung und Vollzug.
Eine Ausnahme ist die Steuerstruktur. Willst du über eine Holding verkaufen, brauchst du oft Jahre Vorlauf. Mehr dazu weiter unten.
Einen ausführlichen Fahrplan mit Prüfpunkten für jede Phase findest du in der Exit-Checkliste 2026 von Roemer Capital. Wie Tech-Startups sie als Arbeitsplan nutzen, zeigt der Beitrag Unternehmensverkauf für Tech-Startups.
Was treibt den Preis beim Unternehmensverkauf?
Käufer zahlen für künftige Gewinne und dafür, wie sicher diese Gewinne sind. Bei profitablen Unternehmen wird der Wert oft als Vielfaches des bereinigten EBITDA berechnet, also des Ergebnisses vor Zinsen, Steuern und Abschreibungen ohne Einmaleffekte. Bei schnell wachsenden Softwarefirmen ohne Gewinn dient oft der Umsatz als Basis. Wie die Methoden im Einzelnen funktionieren, erklärt der Ratgeber Unternehmensbewertung.
Das Vielfache, auch Multiple genannt, steigt oder fällt mit dem Risiko, das der Käufer sieht. Die stärksten Werttreiber sind:
- Wiederkehrende Umsätze: Verträge mit laufenden Zahlungen sind planbarer als Einmalgeschäft.
- Wachstum und Marge: beides zusammen und nachvollziehbar belegt.
- Breite Kundenbasis: Hängt ein großer Teil des Umsatzes an einem Kunden, sinkt der Preis.
- Unabhängigkeit vom Gründer: Das Unternehmen muss ohne dich laufen.
- Zahlenqualität: Nur Zahlen, die in der Due Diligence halten, sichern den Preis bis zur Unterschrift.
Rechenbeispiel: Was Vorbereitung wert ist
Ein Softwareunternehmen weist ein EBITDA von 1,6 Mio. Euro aus. Darin stecken einmalige Kosten für einen Rechtsstreit von 200.000 Euro. Die beiden Gründer zahlen sich zusammen 120.000 Euro weniger, als eine angestellte Geschäftsführung kosten würde. Als Multiple nehmen wir 7 an. Das ist ein Rechenwert, kein Marktwert.
- Bereinigtes EBITDA: 1,6 Mio. Euro plus 200.000 Euro Einmalkosten minus 120.000 Euro Gehaltsanpassung ergibt 1,68 Mio. Euro.
- Unternehmenswert: 1,68 Mio. Euro × 7 = 11,76 Mio. Euro.
- Kaufpreis für die Anteile: Vom Unternehmenswert geht die Nettofinanzverschuldung ab. Bei 1,5 Mio. Euro Bankdarlehen und 0,9 Mio. Euro Kasse sind das 0,6 Mio. Euro. Es bleiben 11,16 Mio. Euro.
Jetzt zwei Fälle, in denen die Vorbereitung fehlt:
- Einmalkosten nicht belegt: Kann der Käufer die 200.000 Euro nicht nachvollziehen, rechnet er mit 1,48 Mio. Euro EBITDA. Bei Faktor 7 sind das 10,36 Mio. Euro Unternehmenswert, also 1,4 Mio. Euro weniger.
- Abhängigkeit vom Gründer: Betreut ein Gründer persönlich den größten Kunden mit 40 Prozent des Umsatzes, sieht der Käufer mehr Risiko und senkt das Multiple zum Beispiel auf 6. Dann sind es 1,68 Mio. Euro × 6 = 10,08 Mio. Euro, also 1,68 Mio. Euro weniger. Oder er verschiebt einen Teil des Preises in einen Earn-out, der nur fließt, wenn der Kunde bleibt.
Die Faustregel daraus: Jeder Euro nachhaltiges EBITDA zählt im Preis mehrfach. Bei Faktor 7 bringen 100.000 Euro dauerhaft höheres EBITDA rund 700.000 Euro mehr Unternehmenswert. Umgekehrt kostet jeder Zweifel an den Zahlen ebenfalls ein Vielfaches.
Exit-Readiness: Worauf achten Käufer in der Due Diligence?
Exit-Readiness heißt: Dein Unternehmen hält der Prüfung eines Käufers stand, ohne dass der Preis unterwegs bröckelt. Sechs Bereiche entscheiden.
Governance und Gesellschafter
Der Käufer will wissen, wem was gehört und wer zustimmen muss. Prüfe, ob dein Cap Table mit der Gesellschafterliste im Handelsregister übereinstimmt. Nur wer dort steht, gilt gegenüber der GmbH als Gesellschafter (§ 16 Abs. 1 GmbHG). Viele Satzungen machen den Verkauf von Anteilen von einer Zustimmung abhängig (§ 15 Abs. 5 GmbHG). Kläre früh, ob die nötige Mehrheit steht und ob eine Mitverkaufspflicht alle Gesellschafter bindet. Beschlüsse, Protokolle und Verträge mit Investoren gehören vollständig in den Datenraum.
Zahlenqualität
Käufer wollen die Jahresabschlüsse der letzten Jahre, laufende Monatszahlen, einen Plan-Ist-Vergleich und eine Planung für die kommenden Jahre sehen. Jede Bereinigung am EBITDA braucht einen Beleg. Die Zahlen im Unternehmensprofil, im Finanzmodell und im Datenraum müssen übereinstimmen. Wer hier Lücken hat, holt sich früh Hilfe, zum Beispiel durch einen Fractional CFO. Was der leistet und wann ein Interim CFO besser passt, steht im Ratgeber Interim CFO oder Fractional CFO.
Abhängigkeit vom Gründer
Käufer kaufen ein System, keine Person. Hängen die wichtigsten Kunden, das technische Wissen und alle Entscheidungen an dir, sinkt der Preis, oder ein Teil wandert in einen Earn-out. Baue eine zweite Führungsebene auf, übergib Kundenbeziehungen und schreib Abläufe auf. Rechne trotzdem damit, dass du nach dem Verkauf eine Zeit lang an Bord bleibst.
Verträge
Prüfe deine wichtigsten Verträge mit Kunden, Lieferanten, Banken und Vermietern. Achte besonders auf Klauseln, die bei einem Wechsel des Eigentümers ein Kündigungsrecht auslösen (Change of Control). Auch die Arbeitsverträge der Schlüsselpersonen, Wettbewerbsverbote und Mitarbeiterbeteiligungen gehören auf die Liste. Was nicht schriftlich vorliegt, gibt es für den Käufer nicht.
Geistiges Eigentum
Bei Technologieunternehmen ist die Software oft der größte Wert. Programmieren Angestellte im Rahmen ihrer Aufgaben, stehen die wirtschaftlichen Rechte nach § 69b UrhG dem Arbeitgeber zu. Für Freelancer und für Code, den Gründer vor der Gründung geschrieben haben, gilt das nicht automatisch. Hier brauchst du schriftliche Verträge, die der Gesellschaft die Nutzungsrechte einräumen. Prüfe außerdem Marken, Domains und die Lizenzen der Open-Source-Software, die ihr nutzt.
Steuern und Struktur
Wie viel vom Kaufpreis bei dir ankommt, hängt davon ab, wie du deine Anteile hältst. Hältst du sie privat und warst du in den letzten fünf Jahren mit mindestens 1 Prozent beteiligt, ist der Gewinn nach § 17 EStG steuerpflichtig, im Teileinkünfteverfahren zu 60 Prozent (§ 3 Nr. 40 EStG). Verkauft eine Holding-GmbH, ist der Gewinn nach § 8b Abs. 2 und 3 KStG im Ergebnis zu 95 Prozent steuerfrei. Bringst du deine Anteile erst kurz vor dem Verkauf steuerneutral in eine Holding ein, gilt eine Sperrfrist von sieben Jahren. Verkauft die Holding in dieser Zeit, wirst du nach § 22 Abs. 2 UmwStG rückwirkend besteuert. Der nachträglich besteuerte Betrag sinkt für jedes volle Jahr seit der Einbringung um ein Siebtel. Kläre die Struktur deshalb früh mit deiner Steuerberatung.
Wie lange dauert ein Unternehmensverkauf?
In der Regel 6 bis 12 Monate von der Aufbereitung der Unterlagen bis zum Vollzug. Gut vorbereitete Prozesse sind schneller, denn die meiste Zeit geht verloren, wenn in der Due Diligence Unterlagen fehlen oder Zahlen nicht zusammenpassen. Der Ablauf in Kurzform:
- Unterlagen erstellen: anonymes Kurzprofil (Teaser), ausführliches Unternehmensprofil, Finanzmodell und Datenraum.
- Passende Käufer ansprechen und Vertraulichkeitsvereinbarungen schließen.
- Unverbindliche Angebote einholen und vergleichen.
- Due Diligence mit ausgewählten Bietern.
- Kaufvertrag verhandeln und beurkunden. Bei einer GmbH müssen die Verpflichtung zur Abtretung und die Abtretung der Anteile notariell beurkundet werden (§ 15 Abs. 3 und 4 GmbHG).
- Vollzug: Der Kaufpreis fließt, die Anteile gehen über.
Ablauf, Dauer und Kosten im Detail beschreibt der Ratgeber Unternehmen verkaufen.
Brauchst du dafür einen M&A-Berater?
Nicht immer. Steht der Käufer schon fest und vertraust du ihm, etwa beim Verkauf an dein eigenes Management, reichen oft eine erfahrene Kanzlei und deine Steuerberatung. Ein Berater lohnt sich, wenn du mehrere Käufer in einen echten Wettbewerb bringen willst, wenn der Prozess neben dem Tagesgeschäft laufen muss und wenn so viel Geld im Spiel ist, dass ein gut geführter Prozess die Kosten klar aufwiegt.
Typische Fehler
- Zu spät anfangen. Wer erst plant, wenn Geld oder Geduld ausgehen, verhandelt unter Druck. Käufer merken das.
- Nur mit einem Interessenten sprechen. Ohne Alternative fehlt dir Verhandlungsmacht, vor allem wenn du früh Exklusivität zusagst.
- Die letzte Finanzierungsrunde als Untergrenze sehen. Ein Käufer rechnet mit seinen eigenen Zahlen, nicht mit der Bewertung deiner letzten Runde.
- Bereinigungen nicht belegen. Jede Einmalposition ohne Nachweis fällt in der Due Diligence weg und kostet ein Vielfaches im Preis.
- Alles an dir hängen lassen. Ohne zweite Führungsebene wird aus einem Teil des Preises ein Earn-out, oder du bleibst länger gebunden als geplant.
- Rechte und Verträge offen lassen. Fehlende Rechteeinräumungen für Software oder übersehene Change-of-Control-Klauseln tauchen in der Prüfung fast immer auf.
- Steuern zuletzt klären. Eine Holding, die kurz vor dem Verkauf entsteht, bringt wegen der Sperrfrist oft nicht den erhofften Vorteil.
- Das Geschäft vernachlässigen. Sinken Umsatz oder Marge während des Prozesses, verhandelt der Käufer nach.
Häufige Fragen
Was ist eine Exit-Strategie?
Eine Exit-Strategie ist der Plan, wie, wann und an wen Gründer oder Investoren ihre Anteile verkaufen. Sie legt das Ziel fest, die möglichen Käufer, den Zeitpunkt und die Schritte der Vorbereitung.
Wann sollte ich mit der Exit-Vorbereitung beginnen?
Etwa 18 bis 24 Monate vor dem geplanten Verkauf. Eine zweite Führungsebene und belastbare Monatszahlen entstehen nicht in wenigen Wochen. Geht es um eine Holding, brauchst du wegen der siebenjährigen Sperrfrist noch mehr Vorlauf.
Wie lange dauert ein Unternehmensverkauf?
In der Regel 6 bis 12 Monate von der Aufbereitung der Unterlagen bis zum Vollzug. Wie schnell es geht, hängt vor allem davon ab, wie gut die Unterlagen vorbereitet sind.
Welche Exit-Optionen haben Gründer?
Die wichtigsten sind der Verkauf an einen strategischen Käufer (Trade Sale), der Verkauf an einen Finanzinvestor, der Management-Buy-out und der Teilverkauf von Anteilen (Secondary). Ein Börsengang ist für die meisten Technologieunternehmen die Ausnahme.
Was bedeutet Exit-Readiness?
Exit-Readiness heißt, dass dein Unternehmen einer Due Diligence standhält, ohne dass der Preis sinkt. Dazu gehören saubere Zahlen, geordnete Gesellschafterverhältnisse, geprüfte Verträge, gesicherte Rechte an der Software und ein Team, das ohne dich funktioniert.
Muss ich nach dem Verkauf im Unternehmen bleiben?
Oft ja, zumindest für eine Übergangszeit. Wie lange, hängt vom Käufer ab und davon, wie stark das Geschäft an dir hängt. Finanzinvestoren erwarten häufig, dass Gründer einige Jahre bleiben und beteiligt sind.
Was ist ein Earn-out?
Ein Earn-out ist ein Teil des Kaufpreises, der erst nach dem Vollzug gezahlt wird, wenn das Unternehmen vereinbarte Ziele erreicht. Käufer nutzen ihn, wenn sie an den Planzahlen oder an der Unabhängigkeit vom Gründer zweifeln.
Wie Roemer Capital unterstützt
Roemer Capital ist eine unabhängige Fundraising- und M&A-Boutique aus Düsseldorf. Wir begleiten Technologieunternehmen mit Produkt am Markt und laufendem Umsatz beim Unternehmensverkauf, von der Vorbereitung über die Käuferansprache bis zum Vollzug. Ein Verkauf dauert meist 6 bis 12 Monate, wir arbeiten in der Regel auf sechs Monate hin. Das Honorar besteht aus einem monatlichen Fixum und einem Erfolgshonorar, das nur bei einem Verkauf anfällt und sich nach dem erzielten Kaufpreis richtet.
Willst du zuerst selbst prüfen, wo du stehst, hilft dir die Exit-Checkliste. Für ein Gespräch über deine Ausgangslage vereinbare ein Erstgespräch.
Hinweis
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.