Unternehmensverkauf für Tech-Startups: Exit vorbereiten mit der Exit-Checkliste

Egal, ob du deinen Pitch verfeinerst, deine Fundraising-Strategie planst oder dein Unternehmen skalierst: Wir helfen dir gerne weiter.






Warum unstrukturierter Unternehmensverkauf scheitert
Die meisten Exits von Tech-Startups scheitern nicht am fehlenden Käuferinteresse. Sie scheitern an fehlender Vorbereitung, bevor der erste Teaser rausgeht. Du hast Traction, ein Deck und eine Idee vom Preis. Dann starten Gespräche. Nach drei Meetings merkst du: Zahlen widersprechen sich, Governance wackelt, und Diligence frisst Tempo. Closing stirbt leise. Das gilt für SaaS ebenso wie für E-Commerce, DTC und Marketplaces.
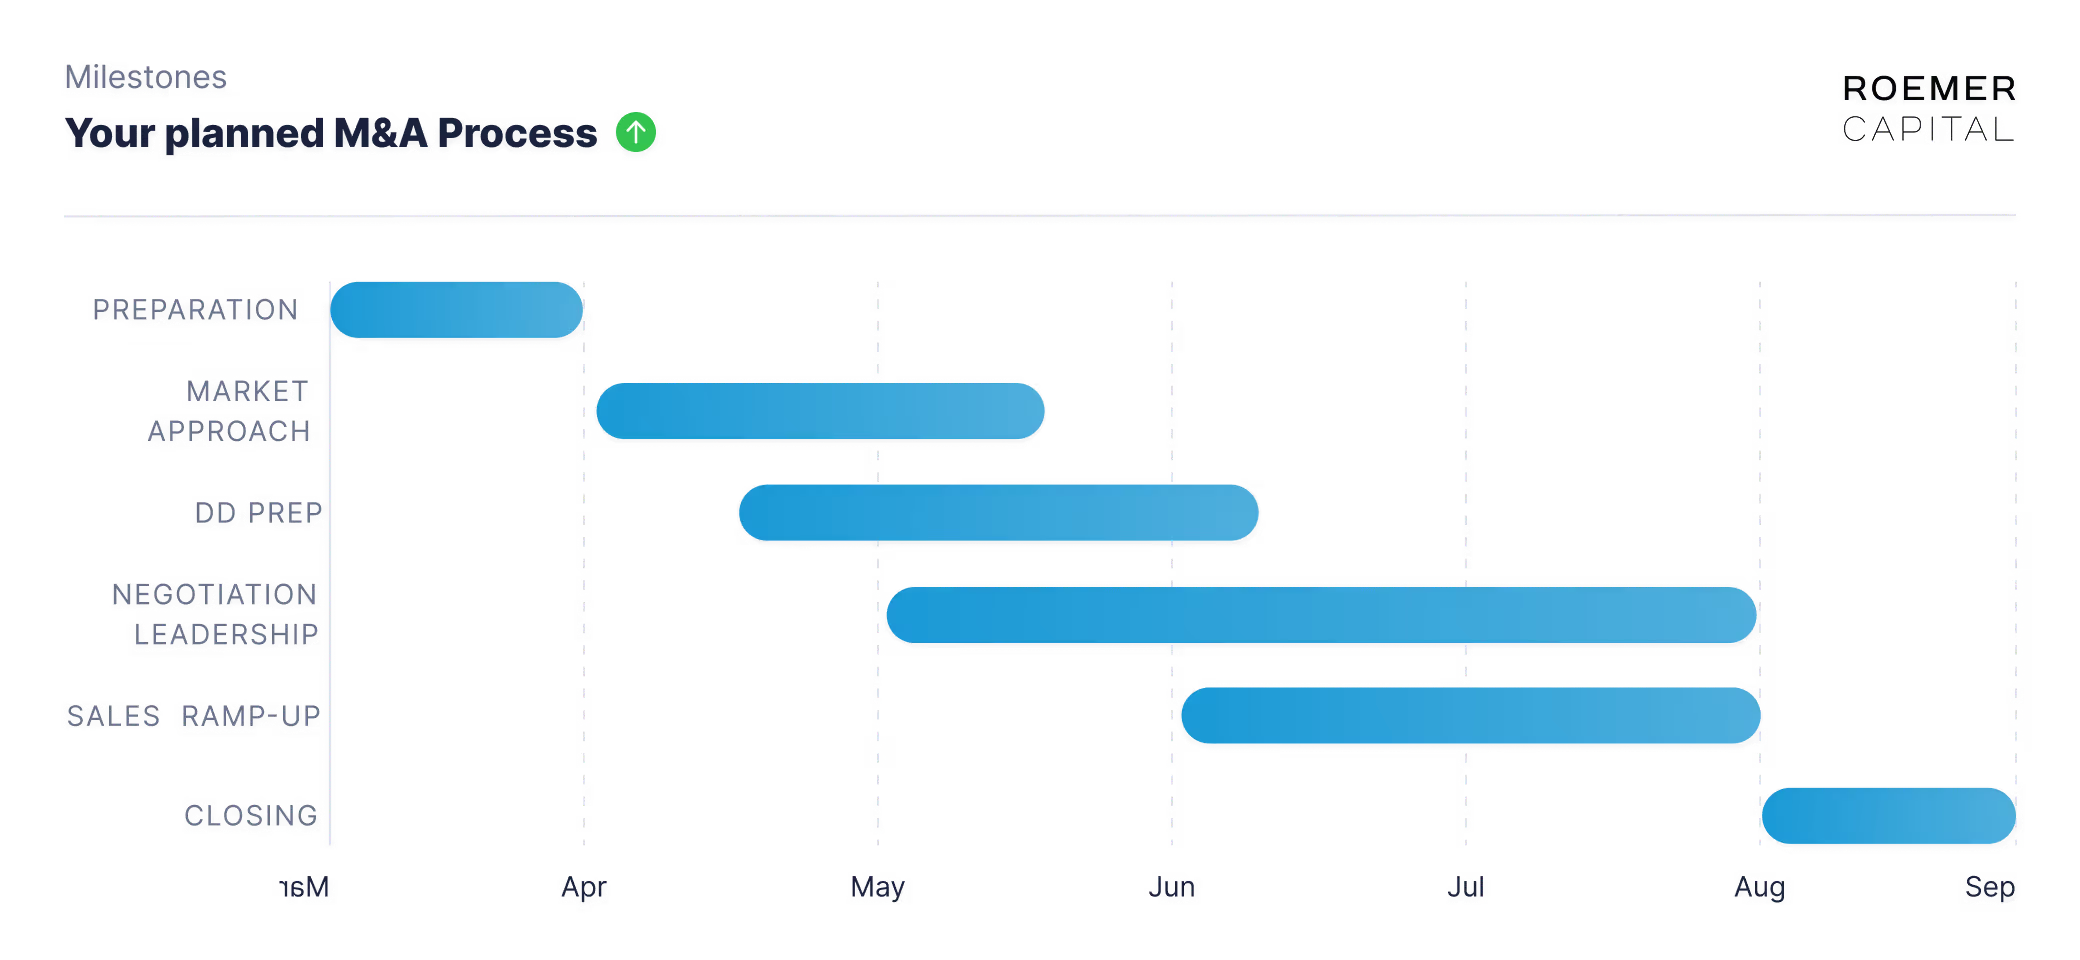
Ein Unternehmensverkauf ist kein Glücksmoment. Er ist das Ergebnis struktureller, finanzieller und strategischer Planung. Der Verkaufsprozess selbst dauert meist 6 bis 12 Monate, die Vorbereitung beginnt deutlich früher. Jedes Unternehmen ist verkaufbar. Entscheidend sind Preis und Zustand. Wer das Unternehmen erst aus Investorensicht betrachtet, wenn der Prozess läuft, verhandelt aus der Defensive.
Genau dafür gibt es Die Exit-Checkliste 2026 von Roemer Capital. Sie ist der Leitfaden, den wir Teams geben, bevor sell-side M&A-Beratung ernst wird. Aus unserer Arbeit wissen wir: Reihenfolge schlägt Hoffnung. Wert entsteht durch Vorbereitung.
Exit-Readiness ist ein Betriebssystem, kein PDF-Status
Eine Checkliste wirkt erst, wenn du sie wie ein OS nutzt: klare Phasen, Owner, Wochenrhythmus, Definition of Done. Sonst bleibt sie ein Bookmark. Wir sehen denselben Bruch immer wieder: Gründer:innen polieren die Equity Story, während Adjusted EBITDA, zweite Führungsebene und Data Room noch wackeln. Käufer merken das in Minute zehn der Diligence.
Das OS-Prinzip in drei Sätzen:
- Input: Ist-Zahlen, Zielbild (Vollverkauf oder Teil-Exit), Cap Table, Risiken.
- Process: Phasen von der Vorbereitung bis zum Closing, Value Creation, Vendor-Checks.
- Output: verkaufsfähige Zahlen, Governance, Data Room, belastbare Equity Story in der Transaktion.
Wenn einer dieser Stränge fehlt, verlierst du Verhandlungsmacht. Wenn alle drei laufen, wirkt auch ein selektives Marktfenster professioneller. Exit-Strategie ist dann kein Feeling. Es ist nachweisbare Konsistenz.
So nutzt du die Exit-Checkliste als Operating System
Lade die Checkliste und behandle sie nicht als Lesestoff. Behandle sie als Sprint-Backlog über alle Phasen. Die Phasen aus dem White Paper:
- Analyse (Monat 0 bis 3): Zielbewertung (Unternehmensbewertung als Kompass), Zeithorizont, persönliche Ziele (Liquidität, Teil-Exit, Vollverkauf). Investorentypen grob matchen. Exit-Scorecard statt Bauchgefühl.
- Struktur (Monat 3 bis 6): Governance, Controlling, KPI-Dashboard. Zweite Führungsebene planen. Cap Table und Legal Hygiene anfassen.
- Optimierung (Monat 6 bis 15): EBIT und Cashflow heben. Adjusted BWA, Add-Backs, CCC verkürzen. Recurring Revenue und Konzentration steuern.
- Vorbereitung (Monat 12 bis 15): Datenraum, Information Memorandum, Planungen. Vendor DD, bevor der Käufer prüft.
- Transaktion (Monat 15 bis 24): Longlist, Teaser, Meetings, NBO, Due Diligence, SPA. Prozess mit Alternativen, nicht mit einem „strategischen Freund“.
Die Checkliste sagt dir nicht nur, was fehlt. Sie hilft dir, Reihenfolge und Tiefe zu steuern. Genau das unterscheidet Prep von Panik. Enthalten ist auch ein ausgearbeitetes SaaS-Beispiel: so siehst du, wie Dashboard, zweite Ebene und Recurring Revenue in einen Exit-Case übersetzen, ohne dass du den Deal erfinden musst.
Jetzt die Exit-Checkliste 2026 öffnen
Pfade: Trade Sale, PE, Secondary, Teil-Exit
Dein Zielbild bestimmt die Strukturierungslogik. Vier realistische Wege für Tech-Scaleups:
- Trade Sale: Strategischer Käufer zahlt für Synergien, Produkt, Kunden oder Talent. Integrationsfit zählt oft stärker als perfekte Governance allein.
- Private Equity / Buy-and-Build: Private Equity will Transparenz, skalierbare Strukturen und oft eine Plattform- oder Add-on-Logik. Organisches Wachstum plus Zukäufe, Multiple Expansion, Deleveraging.
- Secondary: Bestehende Gesellschafter verkaufen Anteile, oft neben Primary. Liquidität ohne Vollverkauf.
- Teil-Exit: Du realisierst teilweise Wert, behältst Skin in the Game (Roll-over) und baust weiter.
Als Kontrast: Venture Capital sucht oft aggressives Wachstum und Upside. PE underwritet stärker Profitabilität, Recurring Revenue und Steuerbarkeit. Richte Finanz- und Governance-Struktur gezielt am Käuferkreis aus, den du wirklich willst. Mehr Kontext zu Kapitalpartnern findest du in unserem Beitrag zu Investorentypen.
Werttreiber, die den Preis bewegen
Vereinfacht gilt: Unternehmenswert = EBITDA × Multiple ± Net Debt (Cash minus Debt). EBITDA zeigt operative Ertragskraft. Der Multiple spiegelt Wachstum, Risiko, Skalierbarkeit und Vergleichstransaktionen. Net Debt verschiebt den Equity Value. Jeder zusätzliche Euro belastbares EBITDA wirkt je nach Multiple wie ein Hebel, nicht wie ein Einzeleffekt.
In der Praxis entscheiden vor allem:
- Adjusted EBITDA: Sondereffekte und Add-Backs dokumentiert, nicht „schön gerechnet“.
- Recurring Revenue: Planbarkeit schlägt einmalige Spitzen. Käufer zahlen für Wiederholbarkeit.
- Governance und zweite Ebene: Investoren kaufen Systeme, keine Personen. CFO, COO oder Head of Sales reduzieren Gründerabhängigkeit.
- Data Room: navigierbar, aktuell, konsistent mit Deck und Forecast.
- Cash Conversion Cycle: weniger Kapitalbindung, mehr Glaubwürdigkeit im Cashflow.
Professionelles Reporting (monatliche BWA, Plan-Ist, 24-Monats-Forecast, EBITDA-Brücke) ist Pflicht, nicht Nice-to-have. Wer hier früh investiert, verkürzt später jede Diligence. Details und Checklistenblöcke stehen in der Exit-Checkliste. Dieser Beitrag spoilert die gesamte Liste nicht.
Typische Fehler, die die Checkliste verhindert
- Exit starten, obwohl Adjusted Zahlen und Ist noch nicht reconciled sind.
- Zu spät beginnen: den Vorlauf vor dem Verkauf ignorieren, bis Runway oder Gesellschafterdruck brennt.
- Letzte VC-Bewertung als Floor setzen, statt Käuferlogik und Alternativen zu bauen.
- Dreckige Cap Table, Side Letters und unklare Optionen bis tief in die Diligence schieben.
- Gründerabhängigkeit und fehlende zweite Führungsebene als „passt schon“ abtun.
- Einen Interessenten plus frühe Exklusivität ohne Wettbewerb im Prozess.
- Checkliste als einmaligen Workshop behandeln statt als Phasen-OS.
Der gemeinsame Nenner: Struktur fehlt, bevor der Käufer fehlt. Wer das umdreht, kassiert Abschläge oder Prozessabbrüche.
Optional vertiefen: M&A-Beratung
Wenn du den Prozess nicht allein orchestrieren willst, ist sell-side Begleitung der nächste Hebel: Positionierung, Käuferansprache, Diligence-Prep, Verhandlungstakt. Mehr dazu auf unserer Seite zur M&A-Beratung für Unternehmensverkäufe. Die Checkliste bleibt trotzdem das operative Herzstück für Prep. Beratung skaliert den Prozess. Die Checkliste macht dich exit-ready.
So misst du, ob dein Exit-OS greift
Nach den ersten Prep-Monaten solltest du diese Signale sehen:
- Du erklärst Adjusted EBITDA und KPI-Dashboard ohne Excel-Chaos.
- Zielbild (Vollverkauf, Teil-Exit, Secondary) ist schriftlich und mit Gesellschaftern aligned.
- Data Room, Forecast und Equity Story erzählen dieselbe Geschichte.
- Zweite Ebene und Key-Person-Risiken sind benannt, nicht versteckt.
- Du kannst in unter einer Stunde ein Update-Pack für interessierte Käufer ziehen.
Wenn Gespräche weiter an Basics hängen bleiben, ist die Checkliste noch nicht „live“. Dann zurück in die Phase, nicht mehr Outreach. Mehr Calls bei unfertigem OS multiplizieren nur denselben Fehler.
Fazit
Unternehmensverkauf ohne Struktur kostet Preis und Closing. Exit-Strategie ist kein Status-Badge. Es ist ein Betriebssystem aus Zielbild, Zahlen, Governance und Prozess. Unsere Exit-Checkliste gibt dir genau diesen Leitfaden für Tech-Startups und Scaleups: Phasen von der Analyse bis zur Transaktion, Werttreiber, Käuferlogik, praxisnah.
Exit-Checkliste 2026 lesen und als Prep-OS nutzen
Wenn du die Umsetzung begleitet willst, von Gap-Analyse bis Transaktion, sprechen wir gerne im Strategiegespräch. Wir unterstützen Tech-Scaleups sell-side in der M&A-Beratung.
Strategiegespräch zu Exit und Unternehmensverkauf buchen
Häufig gestellte Fragen
Hast du weitere Fragen? Buche ein Meeting und lass uns reden.